Author

literat

Browsing

Pakiet medyczny z badaniami obrazowymi to rozwiązanie dla osób, które chcą korzystać z prywatnej opieki zdrowotnej obejmującej nie tylko konsultacje lekarskie i badania laboratoryjne, ale również diagnostykę pozwalającą ocenić wybrane narządy oraz struktury organizmu. Ultrasonografia, rentgen, tomografia komputerowa i rezonans magnetyczny należą do badań wykorzystywanych w rozpoznawaniu wielu problemów zdrowotnych. Nie oznacza to jednak, że wszystkie procedury są dostępne w każdym pakiecie medycznym. Zakres świadczeń, wymagane skierowania, ograniczenia i lokalizacje placówek mogą różnić się w zależności od wybranego wariantu. Dlatego przed podjęciem decyzji warto dokładnie sprawdzić, jakie badania obejmuje konkretna oferta i na jakich zasadach można z nich korzystać. Osoby zainteresowane kompleksową opieką ambulatoryjną mogą przeanalizować pakiety medyczne luxmed, uwzględniając własne potrzeby diagnostyczne i zalecenia lekarza.

Czym jest pakiet medyczny z diagnostyką obrazową?

Pakiet medyczny z diagnostyką obrazową to określenie rozwiązania, które może zapewniać dostęp do wybranych badań wykorzystujących różne technologie obrazowania organizmu. W praktyce chodzi o procedury pomagające lekarzowi ocenić narządy wewnętrzne, kości, stawy, tkanki miękkie lub inne struktury anatomiczne.

Nie istnieje jednak jeden uniwersalny zakres badań obrazowych obowiązujący we wszystkich prywatnych pakietach. Niektóre warianty mogą obejmować wybrane badania ultrasonograficzne i rentgenowskie, podczas gdy bardziej zaawansowane procedury mogą podlegać odrębnym warunkom.

Dlatego samo określenie „diagnostyka obrazowa” nie wystarcza do oceny przydatności pakietu. Konieczne jest sprawdzenie wykazu konkretnych świadczeń, zasad ich realizacji i ewentualnych ograniczeń.

Dlaczego badania obrazowe są ważnym elementem diagnostyki?

Współczesna medycyna korzysta z badań obrazowych w wielu obszarach diagnostyki. Pozwalają one uzyskać informacje, których nie można ustalić wyłącznie na podstawie wywiadu, badania fizykalnego czy wyników laboratoryjnych.

Ich znaczenie zależy jednak od konkretnej sytuacji klinicznej. U jednego pacjenta wystarczające może być badanie USG, u innego potrzebne będzie RTG, a w bardziej złożonych przypadkach lekarz może zalecić rezonans magnetyczny lub tomografię komputerową.

Nie należy przy tym zakładać, że najbardziej zaawansowane technologicznie badanie jest zawsze najlepszym wyborem. Każda metoda ma określone zastosowania, ograniczenia i przeciwwskazania. Właściwy dobór diagnostyki powinien wynikać z problemu zdrowotnego, a nie z samej dostępności urządzenia.

Pakiet medyczny z USG – jakie badania warto sprawdzić?

Ultrasonografia jest jedną z powszechnie stosowanych metod diagnostyki obrazowej. Wykorzystuje fale ultradźwiękowe, dzięki którym można oceniać wybrane narządy i tkanki bez stosowania promieniowania jonizującego.

USG znajduje zastosowanie między innymi w diagnostyce jamy brzusznej, tarczycy, piersi, wybranych struktur układu ruchu oraz naczyń krwionośnych. Poszczególne rodzaje badania wymagają jednak odpowiedniego sprzętu i doświadczenia osoby wykonującej procedurę.

Przed wyborem pakietu warto ustalić, które badania ultrasonograficzne rzeczywiście znajdują się w zakresie świadczeń. Sam zapis dotyczący USG nie musi oznaczać dostępu do wszystkich jego odmian.

USG jamy brzusznej w prywatnym pakiecie medycznym

Badanie ultrasonograficzne jamy brzusznej może być wykorzystywane przy ocenie określonych dolegliwości przewodu pokarmowego, wątroby, pęcherzyka żółciowego, nerek i innych struktur. Zakres widocznych narządów oraz możliwości diagnostyczne zależą od wskazania i warunków badania.

Nie każda osoba potrzebuje regularnego wykonywania USG jamy brzusznej bez objawów. Wskazania powinny wynikać z oceny medycznej, wcześniejszych wyników lub określonych czynników ryzyka.

Warto również pamiętać o właściwym przygotowaniu. Niektóre badania wymagają pozostawania na czczo albo odpowiedniego wypełnienia pęcherza moczowego. Szczegółowe zalecenia należy uzyskać od placówki wykonującej procedurę.

USG tarczycy – kiedy może być potrzebne?

Ultrasonografia tarczycy umożliwia ocenę budowy gruczołu i wykrywanie określonych zmian strukturalnych. Nie jest jednak badaniem służącym do bezpośredniej oceny poziomu hormonów tarczycy.

Dlatego wynik USG i wyniki badań laboratoryjnych dostarczają różnych informacji. Lekarz może wykorzystywać je łącznie, jeśli istnieją odpowiednie wskazania.

Nie należy wykonywać USG tarczycy wyłącznie dlatego, że pojawia się zmęczenie lub zmiana masy ciała. Takie objawy mają wiele możliwych przyczyn, a zakres diagnostyki powinien zostać ustalony indywidualnie.

USG piersi a profilaktyka zdrowia kobiet

Badanie ultrasonograficzne piersi może być elementem diagnostyki określonych zmian i dolegliwości. Nie jest jednak uniwersalnym zamiennikiem mammografii, która odgrywa ważną rolę w badaniach przesiewowych odpowiednich grup pacjentek.

Wybór metody zależy między innymi od wieku, objawów, wcześniejszych wyników oraz oceny lekarza.

Przy analizowaniu pakietu medycznego warto sprawdzić dostępność badań piersi, ale jednocześnie pamiętać, że właściwa profilaktyka powinna być zgodna z aktualnymi zaleceniami medycznymi.

USG Doppler – czym różni się od standardowego USG?

Badania dopplerowskie wykorzystują zjawisko Dopplera do oceny przepływu krwi w naczyniach. Mogą być stosowane w diagnostyce określonych problemów układu żylnego i tętniczego.

Nie należy jednak utożsamiać każdego badania USG z badaniem Doppler. Są to różne rodzaje procedur, które mogą być odrębnie wymieniane w zakresie świadczeń.

Jeżeli pacjent potrzebuje diagnostyki naczyń, powinien sprawdzić, czy konkretny rodzaj badania został uwzględniony w wybranym pakiecie oraz jakie są warunki jego realizacji.

Pakiet medyczny z RTG – kiedy wykorzystuje się rentgen?

Badania rentgenowskie są powszechnie stosowane w diagnostyce wybranych problemów układu kostnego, klatki piersiowej i innych obszarów organizmu. Wykorzystują promieniowanie jonizujące, dlatego ich wykonywanie powinno mieć uzasadnienie medyczne.

RTG może być przydatne między innymi przy podejrzeniu określonych złamań, zmian zwyrodnieniowych czy chorób wymagających oceny radiologicznej.

Przed wyborem pakietu należy sprawdzić, jakie badania RTG są dostępne oraz czy wymagają skierowania. Ważne jest również ustalenie, czy zakres obejmuje procedurę potrzebną w konkretnej sytuacji zdrowotnej.

Czy RTG kręgosłupa jest potrzebne przy każdym bólu pleców?

Nie każdy ból kręgosłupa wymaga diagnostyki rentgenowskiej. W wielu przypadkach pierwszym etapem jest dokładny wywiad i badanie lekarskie.

Decyzja o wykonaniu RTG zależy od objawów, historii urazów, wieku oraz podejrzenia określonej przyczyny dolegliwości.

Wykonywanie badań obrazowych bez wskazań może prowadzić do wykrywania zmian, które nie odpowiadają za aktualne objawy. Dlatego wynik zawsze powinien być interpretowany w szerszym kontekście klinicznym.

Rezonans magnetyczny w pakiecie medycznym

Rezonans magnetyczny, określany skrótem MRI lub MR, wykorzystuje silne pole magnetyczne i fale radiowe do uzyskiwania szczegółowych obrazów wybranych struktur organizmu. Nie wykorzystuje promieniowania jonizującego.

Badanie może być szczególnie przydatne w diagnostyce określonych problemów neurologicznych, schorzeń układu ruchu oraz zmian w tkankach miękkich.

Nie oznacza to jednak, że rezonans powinien być wykonywany przy każdej dolegliwości. Lekarz dobiera badanie do konkretnego pytania diagnostycznego, uwzględniając jego przydatność i bezpieczeństwo.

Rezonans kręgosłupa – kiedy lekarz może go zalecić?

Rezonans magnetyczny kręgosłupa może być wykorzystywany w diagnostyce wybranych problemów dotyczących krążków międzykręgowych, struktur nerwowych i innych tkanek.

Nie jest jednak rutynowym badaniem dla każdej osoby z bólem pleców. U wielu pacjentów dolegliwości można początkowo oceniać bez wykonywania zaawansowanego obrazowania.

Znaczenie mają między innymi objawy neurologiczne, przebieg dolegliwości, wcześniejsze leczenie oraz obecność sygnałów mogących wskazywać na poważniejszą przyczynę.

Przy wyborze pakietu warto sprawdzić nie tylko dostępność rezonansu, ale również zasady kwalifikacji i zakres objętych nim okolic anatomicznych.

Rezonans stawów i diagnostyka urazów sportowych

U osób aktywnych fizycznie rezonans magnetyczny może być wykorzystywany w diagnostyce określonych uszkodzeń więzadeł, łąkotek, chrząstki i innych struktur.

Nie każdy uraz sportowy wymaga jednak rezonansu. Czasami wystarczające jest badanie kliniczne, a w innych sytuacjach lekarz może zalecić RTG lub USG.

Ważne jest, aby diagnostyka odpowiadała rzeczywistemu problemowi. Samo wykonanie szczegółowego badania nie zastępuje właściwie zaplanowanego leczenia i rehabilitacji.

Tomografia komputerowa – jakie ma zastosowanie?

Tomografia komputerowa, czyli TK, wykorzystuje promieniowanie rentgenowskie i techniki komputerowego przetwarzania danych do uzyskiwania przekrojowych obrazów organizmu.

Znajduje zastosowanie w wielu obszarach medycyny, w tym w diagnostyce określonych urazów, chorób klatki piersiowej, jamy brzusznej i innych struktur.

Ze względu na wykorzystywanie promieniowania jonizującego decyzja o badaniu powinna być uzasadniona klinicznie. Szczególne znaczenie ma również rozważenie, czy inna metoda nie pozwoli uzyskać potrzebnych informacji.

Tomografia czy rezonans – które badanie jest lepsze?

Nie istnieje jedna metoda obrazowania, która byłaby najlepsza w każdej sytuacji. Tomografia komputerowa i rezonans magnetyczny wykorzystują odmienne technologie oraz mają różne zastosowania.

TK może być szczególnie przydatna w określonych sytuacjach wymagających szybkiej diagnostyki, natomiast rezonans często dostarcza szczegółowych informacji o wybranych tkankach miękkich.

O wyborze powinien decydować lekarz, uwzględniając pytanie diagnostyczne, stan pacjenta, przeciwwskazania i możliwości danej metody.

Nie należy samodzielnie zastępować jednego badania drugim tylko dlatego, że określona procedura znajduje się w zakresie pakietu.

Czy do badań obrazowych potrzebne jest skierowanie?

Zasady kierowania na badania zależą od rodzaju procedury, obowiązujących wymagań oraz warunków świadczenia usług. W przypadku badań wykorzystujących promieniowanie jonizujące istotne są odpowiednie wskazania i wymagania dotyczące skierowań.

Prywatny charakter opieki nie oznacza automatycznie możliwości wykonania każdego badania bez wcześniejszej kwalifikacji.

Przed wyborem pakietu warto ustalić, kto może wystawić wymagane skierowanie, czy musi to być lekarz określonej specjalizacji oraz jakie dokumenty są potrzebne podczas rejestracji.

Badania obrazowe z kontrastem – co warto wiedzieć?

Niektóre badania tomografii komputerowej i rezonansu magnetycznego mogą wymagać podania środka kontrastowego. Jego zastosowanie zależy od wskazania diagnostycznego oraz decyzji osoby odpowiedzialnej za badanie.

Przed podaniem kontrastu konieczna może być ocena określonych czynników zdrowotnych, wcześniejszych reakcji oraz innych przeciwwskazań.

Przy analizowaniu pakietu warto sprawdzić, czy procedury z kontrastem są objęte zakresem świadczeń i jakie obowiązują zasady ich realizacji. Nie należy zakładać, że dostęp do badania bez kontrastu oznacza identyczne warunki dla procedury z jego zastosowaniem.

Czy każde badanie obrazowe jest bezpieczne?

Badania obrazowe są ważnym narzędziem diagnostycznym, ale każda metoda ma określone ograniczenia. RTG i TK wykorzystują promieniowanie jonizujące, natomiast rezonans magnetyczny wymaga uwzględnienia bezpieczeństwa w silnym polu magnetycznym.

Przed badaniem MRI szczególnie istotne mogą być informacje dotyczące implantów, urządzeń medycznych i innych elementów znajdujących się w organizmie.

W przypadku badań z kontrastem mogą obowiązywać dodatkowe zasady kwalifikacji. Dlatego pacjent powinien rzetelnie przekazać informacje wymagane przez personel medyczny.

Diagnostyka obrazowa w pakiecie rodzinnym

Potrzeby diagnostyczne członków rodziny mogą być bardzo zróżnicowane. Dorośli mogą korzystać z badań związanych z chorobami przewlekłymi, dzieci z diagnostyki określonych dolegliwości, a starsi domownicy z kontroli wcześniej rozpoznanych problemów zdrowotnych.

Luxmed pakiet medyczny rodzinny można analizować pod kątem organizacji opieki dla kilku osób, sprawdzając jednocześnie zakres dostępnych badań obrazowych.

Nie należy jednak zakładać, że wszystkie procedury są dostępne na identycznych zasadach dla pacjentów w każdym wieku. Szczególne znaczenie mają wskazania medyczne i warunki realizacji konkretnych świadczeń.

Luxmed pakiet rodzinny a diagnostyka dzieci

Diagnostyka obrazowa dzieci wymaga uwzględnienia wieku, rodzaju problemu i zasad bezpieczeństwa. W wielu sytuacjach preferowane mogą być metody niewykorzystujące promieniowania jonizującego, jeśli pozwalają odpowiedzieć na pytanie diagnostyczne.

luxmed pakiet rodzinny warto więc oceniać nie tylko pod względem liczby dostępnych badań, ale również możliwości realizacji świadczeń pediatrycznych.

Istotne jest sprawdzenie, czy dana placówka wykonuje określone badania u dzieci i czy obowiązują dodatkowe wymagania związane z wiekiem pacjenta.

Pakiet medyczny z diagnostyką obrazową dla seniora

U osób starszych częściej występują choroby przewlekłe i dolegliwości wymagające okresowej diagnostyki. Badania obrazowe mogą być wykorzystywane między innymi przy ocenie określonych problemów układu ruchu, jamy brzusznej czy naczyń.

pakiety medyczne dla seniora mogą wspierać organizację konsultacji i badań odpowiednich do indywidualnego stanu zdrowia.

Nie oznacza to jednak konieczności regularnego wykonywania tomografii lub rezonansu bez wskazań. W starszym wieku szczególnie ważne jest racjonalne dobieranie procedur, uwzględniające choroby współistniejące i bezpieczeństwo pacjenta.

Diagnostyka obrazowa w pakietach pracowniczych

Pracownicy różnych branż mogą mieć odmienne potrzeby związane z diagnostyką. Osoby wykonujące pracę fizyczną mogą wymagać oceny urazów lub przeciążeń, natomiast pracownicy biurowi mogą zgłaszać przewlekłe dolegliwości układu ruchu.

luxmed pakiet pracowniczy dla firm można analizować pod kątem dostępu do konsultacji i określonych badań obrazowych.

Warto jednak pamiętać, że prywatny pakiet medyczny nie zastępuje automatycznie obowiązkowych świadczeń medycyny pracy. Są to odrębne obszary opieki, podlegające właściwym zasadom.

Pakiety medyczne dla małych firm a dostęp do diagnostyki

W niewielkich przedsiębiorstwach dodatkowa opieka zdrowotna może być elementem organizacji świadczeń pracowniczych. Właściciel firmy powinien jednak ocenić rzeczywiste potrzeby zespołu, a nie kierować się wyłącznie liczbą procedur wymienionych w ofercie.

pakiety medyczne dla firm można rozpatrywać pod kątem dostępności specjalistów, badań laboratoryjnych oraz diagnostyki obrazowej.

Ważne jest także sprawdzenie lokalizacji placówek i zasad umawiania badań. Dla pracowników korzystających z opieki w różnych miejscowościach dostępność świadczeń w konkretnej lokalizacji może mieć większe znaczenie niż ogólna liczba placówek.

Czy pakiet medyczny z badaniami obrazowymi obejmuje diagnostykę szpitalną?

Badania obrazowe mogą być wykonywane zarówno ambulatoryjnie, jak i w warunkach szpitalnych. Zakres świadczeń zależy jednak od rodzaju produktu i zasad udzielania opieki.

Pakiet obejmujący określone badania ambulatoryjne nie musi zapewniać dostępu do diagnostyki realizowanej podczas hospitalizacji.

Osoby zainteresowane szerszym zabezpieczeniem mogą przeanalizować prywatne ubezpieczenie zdrowotne, zwracając uwagę na zakres świadczeń szpitalnych, wyłączenia oraz warunki ochrony.

Warto wyraźnie rozróżniać dostęp do planowej diagnostyki ambulatoryjnej od leczenia wymagającego pobytu w szpitalu.

Jak sprawdzić zakres badań obrazowych przed wyborem pakietu?

Przed podjęciem decyzji należy przeanalizować wykaz świadczeń i zasady realizacji poszczególnych procedur. Szczególnie istotne jest ustalenie, czy pakiet obejmuje konkretne rodzaje USG, RTG, tomografii i rezonansu magnetycznego, a nie jedynie ogólnie opisaną diagnostykę.

Znaczenie mają również wymagane skierowania, ewentualne limity, dostępność badań z kontrastem oraz lokalizacje placówek. Warto sprawdzić, czy w wybranym wariancie dostępne są również konsultacje specjalistyczne potrzebne do interpretacji wyników i zaplanowania dalszego postępowania.

Nie należy utożsamiać szerokiej listy świadczeń z koniecznością korzystania z nich wszystkich. Najważniejsze jest dopasowanie diagnostyki do rzeczywistych wskazań medycznych.

Dlaczego interpretacja wyników jest równie ważna jak samo badanie?

Wynik badania obrazowego stanowi jeden z elementów procesu diagnostycznego. Opis radiologiczny może wskazywać określone zmiany, ale nie zawsze pozwala samodzielnie ustalić przyczynę dolegliwości.

Przykładowo niektóre zmiany zwyrodnieniowe mogą występować również u osób bez objawów. Z kolei prawidłowy wynik jednego badania nie wyklucza wszystkich możliwych przyczyn problemu zdrowotnego.

Dlatego wynik powinien być oceniany przez lekarza w odniesieniu do objawów, badania klinicznego i wcześniejszej dokumentacji. Samodzielne interpretowanie pojedynczych sformułowań z opisu może prowadzić do niepotrzebnego niepokoju albo błędnych wniosków.

Jak wybrać pakiet medyczny z diagnostyką USG, RTG, TK i MRI?

Najbardziej racjonalnym rozwiązaniem jest wybór pakietu odpowiadającego rzeczywistym potrzebom zdrowotnym, a nie wyłącznie zawierającego najdłuższą listę badań. Osoba wymagająca regularnych kontroli określonego schorzenia może potrzebować innego zakresu diagnostyki niż pacjent korzystający przede wszystkim z profilaktyki.

Przed wyborem warto sprawdzić dostępność odpowiednich specjalistów, zasady kierowania na badania, wykaz objętych świadczeń i możliwość ich realizacji w dogodnych lokalizacjach. Szczególne znaczenie ma również sposób organizacji dalszej opieki po otrzymaniu wyniku.

Pakiet medyczny z badaniami obrazowymi może ułatwiać prowadzenie diagnostyki, ale nie powinien zachęcać do wykonywania procedur bez uzasadnienia. Największą wartość zapewnia wtedy, gdy konsultacje, badania i dalsze leczenie tworzą spójny proces oparty na indywidualnych wskazaniach medycznych.
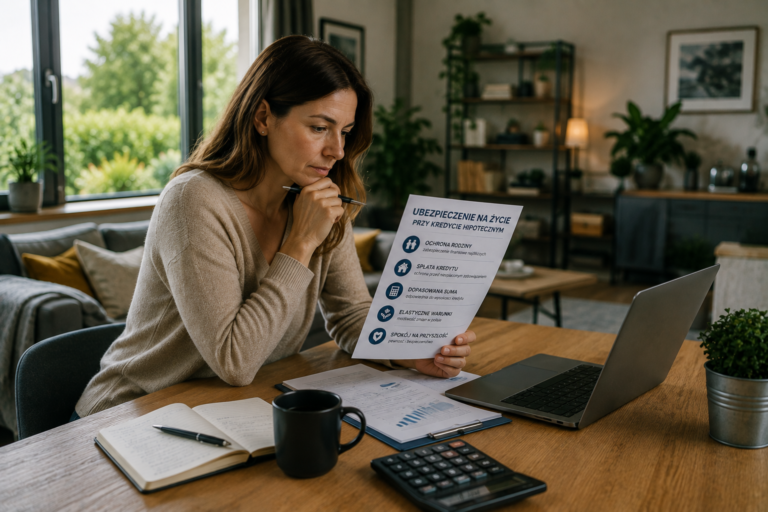
Kredyt hipoteczny jest zazwyczaj jednym z największych i najdłuższych zobowiązań finansowych gospodarstwa domowego. Jego spłata może trwać kilkanaście lub kilkadziesiąt lat, a wysokość rat często ma duże znaczenie dla miesięcznego budżetu rodziny. Śmierć jednego z kredytobiorców może więc doprowadzić do sytuacji, w której pozostali członkowie rodziny muszą jednocześnie zmierzyć się ze stratą bliskiej osoby oraz koniecznością dalszej obsługi wysokiego zadłużenia.

Ubezpieczenie na życie może ograniczyć takie ryzyko. Odpowiednio dobrana suma pozwala stworzyć zabezpieczenie, które po śmierci ubezpieczonego może zostać wykorzystane na spłatę całości lub części kredytu oraz utrzymanie stabilności finansowej rodziny.

Nie każda polisa związana z kredytem działa jednak identycznie. Trzeba sprawdzić wysokość sumy ubezpieczenia, długość ochrony, sposób wskazania osób uprawnionych do świadczenia, ewentualną cesję oraz wyłączenia odpowiedzialności. Dostępne warianty można sprawdzić przez Porównywarka ubezpieczeń Poliseo, porównując ochronę przede wszystkim pod kątem rzeczywistych potrzeb rodziny, a nie wyłącznie wymagań banku.

Czy ubezpieczenie na życie przy kredycie hipotecznym jest obowiązkowe

Samo posiadanie kredytu hipotecznego nie oznacza automatycznie ustawowego obowiązku zawarcia polisy na życie.

Bank może jednak proponować takie ubezpieczenie jako jeden z elementów zabezpieczenia finansowania albo wiązać określone warunki kredytu z posiadaniem dodatkowej ochrony.

Dlatego przed podpisaniem umowy trzeba sprawdzić dokumentację konkretnego kredytu.

Warto rozróżnić dwie kwestie.

Pierwszą są wymagania banku.

Drugą jest rzeczywista potrzeba finansowego zabezpieczenia rodziny.

Nawet jeżeli bank nie wymaga polisy, gospodarstwo domowe może uznać ją za potrzebną ze względu na wysokie saldo kredytu i zależność budżetu od dochodu jednego lub dwóch kredytobiorców.

Dlaczego kredyt zwiększa potrzebę ochrony życia

Rodzina bez dużych zobowiązań może po śmierci jednego z członków potrzebować środków głównie na bieżące utrzymanie.

Przy hipotece dochodzi dodatkowo wieloletnia rata.

Jeżeli miesięczne dochody gospodarstwa nagle spadną, pozostały kredytobiorca może mieć problem z jednoczesnym finansowaniem raty, kosztów mieszkania, wychowania dzieci i codziennych wydatków.

Polisa na życie pozwala przenieść część tego ryzyka na ubezpieczyciela.

Jeżeli zdarzenie znajduje się w zakresie ochrony, wypłacone świadczenie może zostać wykorzystane do ograniczenia zadłużenia lub stworzenia rezerwy na jego dalszą spłatę.

Jak działa polisa na życie przy hipotece

Mechanizm podstawowej ochrony jest stosunkowo prosty.

Ubezpieczony posiada polisę z określoną sumą ubezpieczenia.

Jeżeli umrze w okresie obowiązywania ochrony i zdarzenie spełnia warunki umowy, następuje wypłata świadczenia osobom do niego uprawnionym albo innemu podmiotowi zgodnie z przyjętym sposobem zabezpieczenia.

Środki mogą następnie zostać przeznaczone na spłatę kredytu.

Dokładny sposób rozliczenia zależy jednak od konstrukcji umowy ubezpieczeniowej i ustaleń związanych z finansowaniem.

Dlatego trzeba sprawdzić, kto otrzyma świadczenie i w jakim zakresie.

Jak dobrać sumę ubezpieczenia do kredytu

Najprostszym punktem odniesienia jest aktualne saldo zobowiązania.

Jeżeli do spłaty pozostała znaczna kwota, warto rozważyć sumę pozwalającą ograniczyć lub całkowicie usunąć to obciążenie po śmierci ubezpieczonego.

Nie zawsze jednak suma powinna odpowiadać wyłącznie zadłużeniu.

Rodzina po śmierci jednego z kredytobiorców nadal będzie ponosiła koszty życia.

Dlatego można uwzględnić również dodatkowy kapitał potrzebny na utrzymanie bliskich przez określony czas.

Kredyt to tylko część potrzeb rodziny

Załóżmy, że po wypłacie świadczenia cały kredyt zostanie spłacony.

Rodzina nadal musi finansować energię, żywność, transport, edukację dzieci i wiele innych wydatków.

Jeżeli osoba zmarła odpowiadała za dużą część dochodów, brak raty hipotecznej nie musi całkowicie rozwiązać problemu.

Dlatego polisę warto projektować szerzej.

Suma może uwzględniać zarówno zadłużenie, jak i dodatkową rezerwę dla bliskich.

Polisa dla jednego czy obu kredytobiorców

Przy kredycie zaciągniętym przez małżonków lub partnerów trzeba przeanalizować sytuację każdej osoby.

Częstym błędem jest ubezpieczenie wyłącznie osoby osiągającej wyższy dochód.

Jeżeli drugi kredytobiorca również pracuje, zajmuje się dziećmi albo wykonuje dużą część obowiązków związanych z funkcjonowaniem gospodarstwa, jego śmierć także może mieć poważne konsekwencje finansowe.

Dlatego warto określić oddzielną sumę dla każdej osoby.

Nie musi być identyczna.

Powinna wynikać z wpływu utraty konkretnej osoby na sytuację finansową rodziny.

Główny żywiciel rodziny

Jeżeli większość dochodów pochodzi od jednego kredytobiorcy, potrzeba wysokiej ochrony jest szczególnie wyraźna.

Po jego śmierci pozostali członkowie rodziny mogą nie być w stanie utrzymać wcześniejszego poziomu dochodów.

W takim przypadku suma ograniczona wyłącznie do niewielkiej części kredytu może nie wystarczyć.

Warto uwzględnić również okres potrzebny na reorganizację finansów rodziny.

Kredyt hipoteczny a długość polisy

Ochrona powinna odpowiadać okresowi, w którym zobowiązanie stanowi istotne ryzyko.

Jeżeli kredyt będzie spłacany jeszcze przez wiele lat, bardzo krótka polisa może pozostawić rodzinę bez zabezpieczenia w dalszej części okresu kredytowania.

Z drugiej strony potrzeby zmieniają się wraz z upływem czasu.

Saldo kredytu maleje, dzieci dorastają, a oszczędności mogą rosnąć.

Dlatego warto regularnie sprawdzać, czy suma i okres ochrony nadal odpowiadają aktualnej sytuacji.

Stała suma ubezpieczenia

Polisa może posiadać stałą sumę przez określony czas.

Taki wariant zapewnia rodzinie taką samą wysokość ochrony nawet wtedy, gdy saldo kredytu stopniowo maleje.

Może to być korzystne, jeśli celem jest nie tylko spłata hipoteki, ale również pozostawienie bliskim dodatkowej rezerwy.

W miarę zmniejszania zadłużenia coraz większa część potencjalnego świadczenia może wtedy służyć innym potrzebom rodziny.

Malejąca suma ubezpieczenia

Innym rozwiązaniem może być suma zmniejszająca się wraz z upływem czasu zgodnie z warunkami produktu.

Takie podejście może odpowiadać sytuacji, w której głównym celem jest zabezpieczenie konkretnego malejącego zobowiązania.

Trzeba jednak pamiętać, że saldo kredytu nie zawsze zmniejsza się dokładnie w takim samym tempie jak suma polisy.

Wpływ mogą mieć harmonogram rat, wcześniejsze nadpłaty, zmiany warunków finansowania oraz inne czynniki.

Dlatego mechanizm zmniejszania ochrony trzeba dokładnie przeanalizować.

Cesja polisy na bank

W niektórych przypadkach bank może oczekiwać ustanowienia cesji praw z polisy.

Oznacza to, że instytucja finansująca otrzymuje określone prawa do świadczenia zgodnie z dokumentacją.

Cesja nie jest tym samym co wskazanie banku jako jedynej osoby otrzymującej wszystkie środki niezależnie od sytuacji.

Sposób działania zależy od dokumentów.

Kredytobiorca powinien wiedzieć, jaka część potencjalnego świadczenia służy zabezpieczeniu zadłużenia oraz co stanie się z pozostałą kwotą.

Bank jako zabezpieczony podmiot a rodzina

Interes banku i interes rodziny nie są identyczne.

Bank chce przede wszystkim ograniczyć ryzyko niespłaconego kredytu.

Rodzina potrzebuje natomiast pieniędzy również na dalsze życie.

Jeżeli suma ubezpieczenia odpowiada wyłącznie aktualnemu zadłużeniu, po jego spłacie bliscy mogą nie otrzymać istotnej dodatkowej rezerwy.

Dlatego przed zawarciem polisy warto zdecydować, czy ma ona jedynie zamknąć kredyt, czy również zapewnić rodzinie kapitał po jego spłacie.

Uposażeni w polisie na życie

Uposażony to osoba wskazana do otrzymania świadczenia zgodnie z warunkami ubezpieczenia.

Może to być małżonek, partner, dziecko albo inna osoba.

Dane warto regularnie aktualizować.

Wieloletni kredyt oznacza również wieloletnią polisę, a w tym czasie sytuacja rodzinna może się zmienić.

Nie należy zakładać, że dyspozycja dokonana kilkanaście lat wcześniej nadal odpowiada aktualnym potrzebom.

Ubezpieczenie oferowane przy kredycie a indywidualna polisa

Bank może proponować rozwiązanie związane z finansowaniem.

Kredytobiorca powinien jednak dokładnie sprawdzić jego zakres.

Najważniejsze są suma, okres ochrony, wyłączenia oraz możliwość utrzymania ubezpieczenia w przypadku zmian dotyczących kredytu.

Indywidualna polisa na życie może być natomiast projektowana przede wszystkim według potrzeb osoby i jej rodziny.

Przy porównaniu obu wariantów warto koncentrować się na zakresie, a nie tylko na wygodzie zawarcia umowy razem z kredytem.

Co po refinansowaniu kredytu

Kredyt może zostać przeniesiony do innego banku.

Wtedy warto przeanalizować również zabezpieczenie na życie.

Jeżeli w polisie ustanowiono określone prawa na rzecz dotychczasowej instytucji, mogą wymagać aktualizacji.

Nie powinno się zakładać, że wszystkie zmiany nastąpią automatycznie.

Refinansowanie jest dobrym momentem na ponowne sprawdzenie sumy ubezpieczenia i aktualnych potrzeb rodziny.

Co po wcześniejszej spłacie kredytu

Nadpłaty mogą znacząco skrócić czas spłaty zobowiązania.

Po całkowitym zamknięciu kredytu ubezpieczenie na życie może nadal mieć dużą wartość.

Zmienia się tylko jego funkcja.

Zamiast zabezpieczać hipotekę może w większym stopniu chronić przyszłość bliskich.

Nie warto automatycznie rezygnować z polisy po spłacie mieszkania bez sprawdzenia własnej sytuacji rodzinnej.

Kredyt hipoteczny a poważne zachorowanie

Śmierć nie jest jedynym zdarzeniem, które może utrudnić spłatę kredytu.

Poważna choroba może prowadzić do długiej przerwy zawodowej i spadku dochodów.

Dlatego przy polisie na życie warto rozważyć rozszerzenia dotyczące poważnych zachorowań, jeżeli są dostępne w wybranym wariancie.

Świadczenie może stanowić dodatkową rezerwę podczas leczenia.

Nie należy jednak zakładać, że każda choroba prowadzi do wypłaty.

Decyduje katalog i definicje zawarte w umowie.

Niezdolność do pracy a rata kredytu

Jeszcze innym ryzykiem jest długotrwała niezdolność do wykonywania pracy.

Osoba może przeżyć poważny wypadek lub chorobę, ale utracić możliwość uzyskiwania wcześniejszych dochodów.

Jeżeli rata kredytu była opłacana głównie z jej wynagrodzenia, sytuacja finansowa gospodarstwa może stać się trudna.

Dlatego przy wyborze rozszerzeń warto sprawdzić również ochronę dotyczącą niezdolności do pracy, jeśli znajduje się w danej ofercie.

NNW przy polisie kredytobiorcy

Ubezpieczenie na życie może być rozszerzone o następstwa nieszczęśliwych wypadków.

Możliwe są dodatkowe świadczenia związane ze śmiercią w wyniku wypadku lub innymi następstwami zgodnie z wybranym wariantem.

Nie oznacza to, że podstawowa ochrona życia działa wyłącznie przy wypadku.

Trzeba dokładnie rozróżnić podstawową sumę na wypadek śmierci od dodatkowych sum związanych z określonymi okolicznościami.

Karencja

Niektóre rozszerzenia mogą posiadać okres karencji.

Oznacza to ograniczenie odpowiedzialności przez określony czas od rozpoczęcia umowy.

Szczególne znaczenie może mieć to przy ochronie dotyczącej chorób.

Przed zawarciem polisy trzeba sprawdzić, od kiedy poszczególne elementy rzeczywiście działają.

Nie należy zakładać, że wszystkie rozszerzenia mają identyczny moment rozpoczęcia odpowiedzialności.

Ankieta medyczna

Przy ubezpieczeniu na życie mogą pojawić się pytania o stan zdrowia.

Zakres zależy od produktu, wieku osoby i wysokości sumy.

Na pytania należy odpowiadać zgodnie z prawdą i zakresem, w jakim zostały zadane.

Prawidłowe informacje są szczególnie istotne przy wysokich sumach ubezpieczenia mających zabezpieczać znaczące zadłużenie hipoteczne.

Wyłączenia odpowiedzialności

Każda polisa posiada sytuacje, w których świadczenie może nie zostać wypłacone.

Dlatego przy ubezpieczeniu związanym z kredytem nie można koncentrować się wyłącznie na wysokości sumy.

Trzeba przeczytać wyłączenia i ograniczenia.

Warto szczególnie sprawdzić zasady dotyczące zdarzeń objętych ochroną, obowiązków ubezpieczonego i informacji przekazywanych podczas zawierania umowy.

Kredyt zaciągnięty przed założeniem rodziny

Sytuacja może zmieniać się przez cały okres spłaty hipoteki.

Osoba kupująca mieszkanie jako singiel może kilka lat później mieć małżonka i dzieci.

Polisa dobrana na początku kredytu może wtedy nie zapewniać odpowiedniej ochrony.

Zmienił się bowiem nie tylko poziom zadłużenia, ale także liczba osób zależnych finansowo od ubezpieczonego.

Dlatego ochronę warto przeglądać po najważniejszych zmianach życiowych.

Narodziny dziecka a wysokość ochrony

Pojawienie się dziecka może być jednym z najważniejszych powodów zwiększenia sumy ubezpieczenia.

Rodzina ma wtedy nie tylko kredyt, ale również wieloletnie koszty wychowania i edukacji.

Jeżeli jeden z rodziców umrze, drugi może potrzebować znacznie większej rezerwy niż przed narodzinami dziecka.

Suma odpowiadająca wyłącznie saldu kredytu może być wtedy niewystarczająca.

Rozwód i wspólny kredyt

Rozstanie partnerów nie powoduje automatycznego zniknięcia zobowiązania wobec banku.

Jeżeli obie osoby nadal są stronami umowy kredytowej, kwestia zabezpieczenia może wymagać ponownej analizy.

Trzeba również sprawdzić osoby wskazane w polisie.

Zmiana sytuacji rodzinnej jest ważnym momentem do aktualizacji dyspozycji dotyczących świadczenia.

Polisa przy kredycie na dom

W przypadku wysokiego kredytu na dom jednorodzinny potrzeba zabezpieczenia może być szczególnie duża.

Koszt utrzymania nieruchomości może być wyższy niż samej raty.

Rodzina musi finansować również ogrzewanie, energię, konserwację i bieżące naprawy.

Dlatego przy ustalaniu sumy warto brać pod uwagę nie tylko saldo hipoteczne, lecz także późniejsze koszty utrzymania domu.

Polisa przy kredycie na mieszkanie inwestycyjne

Kredytobiorca może finansować nieruchomość przeznaczoną na wynajem.

Wtedy struktura ryzyka wygląda inaczej niż przy własnym mieszkaniu.

Nieruchomość może generować dochód, ale jednocześnie pozostaje zobowiązanie wobec banku.

Ubezpieczenie życia właściciela może nadal pełnić funkcję zabezpieczającą.

Przy kilku kredytowanych nieruchomościach suma powinna uwzględniać całkowite zobowiązania oraz możliwość ich dalszej obsługi przez rodzinę.

Przedsiębiorca z kredytem hipotecznym

Właściciel firmy może mieć dochody bardziej zmienne niż osoba zatrudniona na etacie.

Rodzina może być również finansowo zależna od przedsiębiorstwa.

Śmierć właściciela może więc wpływać jednocześnie na dochody domowe i funkcjonowanie działalności.

W takim przypadku warto oddzielnie przeanalizować prywatne zadłużenie hipoteczne oraz ryzyko biznesowe.

Polisa na życie może być ważnym elementem zabezpieczenia prywatnego majątku, ale nie zastępuje ochrony samej firmy.

Czy warto zmniejszać sumę wraz ze spłatą kredytu

Nie zawsze.

Jeżeli jedynym celem polisy jest spłata pozostałego zadłużenia, zmniejszanie sumy może być logiczne.

Jeżeli jednak ochrona ma także zapewniać rodzinie kapitał, utrzymywanie wyższej sumy może mieć większy sens.

Wraz z upływem lat zmieniają się również inne potrzeby.

Dzieci mogą nadal wymagać finansowego wsparcia, a rodzina może posiadać nowe zobowiązania.

Dlatego nie warto automatycznie obniżać ochrony tylko dlatego, że zmalało saldo hipoteki.

Jak często sprawdzać polisę

Ubezpieczenie zawarte razem z wieloletnim kredytem nie powinno zostać odłożone do szuflady na kilkanaście lat.

Warto wrócić do niego po istotnych zmianach.

Może to być narodzenie dziecka, zakup kolejnej nieruchomości, znacząca nadpłata kredytu, zmiana pracy, wzrost dochodów albo refinansowanie.

Regularna kontrola pozwala sprawdzić, czy suma nadal odpowiada potrzebom.

Najczęstsze błędy przy ubezpieczeniu życia do kredytu

Pierwszym błędem jest traktowanie polisy wyłącznie jako dokumentu wymaganego przez bank.

Drugim jest wybór sumy odpowiadającej kredytowi bez uwzględnienia dalszych potrzeb rodziny.

Kolejnym problemem jest ubezpieczenie tylko jednego z dwóch kredytobiorców bez analizy konsekwencji śmierci drugiej osoby.

Często pomijane są również wyłączenia odpowiedzialności i zasady dotyczące cesji.

Błędem jest także pozostawienie nieaktualnych osób uprawnionych do świadczenia przez wiele lat.

Jak dobrać ubezpieczenie na życie przy kredycie hipotecznym

Pierwszym krokiem powinno być ustalenie aktualnego salda kredytu i okresu pozostałego do końca spłaty.

Następnie należy policzyć, jaką część dochodu gospodarstwa zapewnia każda z ubezpieczanych osób.

Kolejnym elementem są potrzeby bliskich po ewentualnej śmierci kredytobiorcy. Trzeba uwzględnić utrzymanie dzieci, bieżące wydatki i inne zobowiązania.

Dopiero na tej podstawie można określić właściwą sumę.

Należy również zdecydować, czy suma ma pozostawać stała, czy zmieniać się w czasie, jeśli wybrany produkt daje takie możliwości.

Kolejnym etapem jest sprawdzenie osób uposażonych, ewentualnej cesji, okresu ochrony oraz wyłączeń.

Warto też przeanalizować dodatkowe ryzyka, takie jak poważne zachorowanie, następstwa wypadków czy niezdolność do pracy, jeżeli odpowiednie rozszerzenia są dostępne.

Dobrze dobrane ubezpieczenie na życie przy kredycie hipotecznym powinno chronić przede wszystkim rodzinę, a nie tylko saldo zadłużenia. Kredyt jest ważnym elementem obliczeń, ale pełny zakres ochrony powinien uwzględniać także dochody, dzieci, oszczędności i pozostałe zobowiązania gospodarstwa domowego.

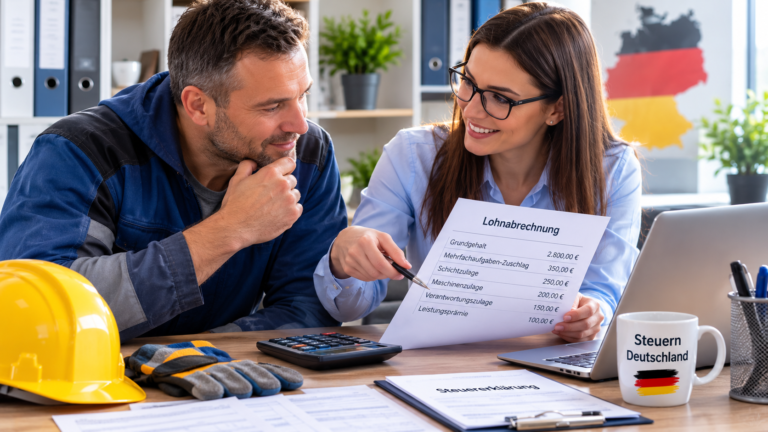
W wielu niemieckich przedsiębiorstwach pracownicy wykonują więcej niż jeden zakres obowiązków. Łączenie kilku funkcji w ramach jednego stanowiska często wiąże się z otrzymywaniem dodatku za wielozadaniowość. Takie rozwiązanie spotykane jest między innymi w logistyce, produkcji, magazynach, budownictwie oraz sektorze usług. Dodatkowe wynagrodzenie powoduje wzrost miesięcznych zaliczek na podatek dochodowy, jednak nie oznacza automatycznie wyższego podatku należnego za cały rok. W wielu przypadkach możliwy jest zwrot podatku z Niemiec.

Roczne rozliczenie pozwala zweryfikować rzeczywistą wysokość zobowiązania podatkowego oraz sprawdzić, czy pobrane zaliczki odpowiadały całkowitym dochodom osiągniętym w ciągu roku.

Na czym polega dodatek za wielozadaniowość?

Dodatek za wielozadaniowość przysługuje pracownikom wykonującym obowiązki wykraczające poza podstawowy zakres pracy. Może dotyczyć obsługi kilku stanowisk, realizacji dodatkowych zadań lub zastępowania innych pracowników.

Zasady przyznawania dodatku ustala pracodawca zgodnie z regulaminem wynagradzania lub zapisami umowy o pracę.

Wpływ dodatku na zaliczki podatkowe

Każdy dodatkowy składnik wynagrodzenia zwiększa podstawę naliczania zaliczki na podatek dochodowy. W miesiącach, w których pracownik otrzymuje dodatek za wielozadaniowość, wysokość potrącanego podatku może być wyższa.

Jeżeli jednak dodatek był wypłacany tylko okresowo lub zmieniał się w zależności od liczby wykonywanych obowiązków, końcowe rozliczenie może wykazać nadpłatę podatku.

Zmienne wynagrodzenie podczas roku

Pracownicy wykonujący różne zadania nie zawsze otrzymują identyczne wynagrodzenie w każdym miesiącu. Zakres obowiązków może się zmieniać wraz z potrzebami pracodawcy, sezonowością produkcji lub realizowanymi projektami.

Zmienne dochody mają wpływ na wysokość pobieranych zaliczek podatkowych, dlatego roczne rozliczenie pozwala dokładnie ustalić należny podatek.

Dochody z Niemiec a obowiązki podatkowe w Polsce

Osoby posiadające polską rezydencję podatkową powinny wykazać dochody uzyskane w Niemczech w krajowym zeznaniu podatkowym. W tym celu wykorzystuje się formularz pit36/Zg.

Dochody osiągnięte w Niemczech nie podlegają ponownemu opodatkowaniu w Polsce, ale mają wpływ na ustalenie stawki podatkowej dla dochodów osiągniętych na terytorium kraju.

Wielozadaniowość w branży budowlanej

W budownictwie pracownicy często wykonują kilka różnych rodzajów prac w ramach jednej inwestycji. Może to obejmować zarówno prace montażowe, jak i obsługę sprzętu czy organizację robót.

Przedsiębiorcy prowadzący działalność budowlaną powinni pamiętać o dokumencie freistellungsbescheinigung. Zaświadczenie to pozwala uniknąć potrącania podatku budowlanego przez zleceniodawcę i ma istotne znaczenie dla prawidłowego rozliczenia działalności.

Dokumenty potrzebne do rozliczenia

Przy rozliczaniu dodatku za wielozadaniowość warto zgromadzić:

  • roczne zestawienie dochodów od pracodawcy,
  • paski wynagrodzeń,
  • informacje dotyczące wypłacanych dodatków,
  • umowę o pracę lub aneksy,
  • potwierdzenia wypłat wynagrodzenia.

Dokumentacja ta ułatwia prawidłowe przygotowanie deklaracji podatkowej.

Najczęstsze błędy podczas rozliczenia

Najczęściej popełniane błędy to:

  • pominięcie dodatków do wynagrodzenia,
  • nieuwzględnienie wszystkich wypłat otrzymanych od pracodawcy,
  • błędne przeliczenie waluty,
  • niewykazanie dochodów z Niemiec w polskim zeznaniu podatkowym.

Takie nieprawidłowości mogą prowadzić do konieczności złożenia korekty deklaracji oraz wydłużenia procesu rozliczenia.

Dlaczego warto rozliczyć dodatek za wielozadaniowość?

Dodatek za wykonywanie dodatkowych obowiązków zwiększa miesięczne wynagrodzenie, jednak nie oznacza automatycznie wyższego podatku należnego za cały rok. Dopiero roczne rozliczenie pozwala porównać wysokość pobranych zaliczek z rzeczywistym zobowiązaniem podatkowym.

Prawidłowo przygotowany zwrot podatku z Niemiec umożliwia odzyskanie ewentualnej nadpłaty, prawidłowe wykazanie wszystkich składników wynagrodzenia oraz zgodne z obowiązującymi przepisami rozliczenie dochodów osiągniętych podczas pracy na terenie Niemiec.

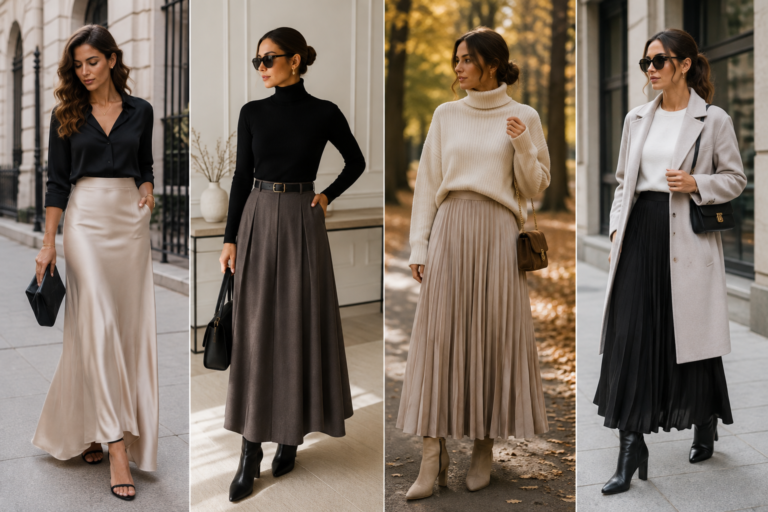
Długa spódnica jest jednym z najbardziej uniwersalnych elementów kobiecej garderoby. Może wyglądać romantycznie, minimalistycznie, elegancko albo bardzo miejsko, a jej charakter zmienia się głównie pod wpływem materiału, koloru i sposobu zestawienia z górą. Właśnie dlatego eleganckie Spódnice damskie dlugie mogą być wykorzystywane znacznie szerzej niż tylko podczas specjalnych okazji.

Największą zaletą długiej spódnicy jest możliwość tworzenia stylizacji całorocznych. Latem dobrze współpracuje z lekkim topem, jesienią z koszulą lub swetrem, a zimą z cieplejszą warstwą i odpowiednim okryciem wierzchnim. Jeden dobrze dobrany model może więc stać się podstawą wielu zestawów bez konieczności kupowania osobnych ubrań na każdy sezon.

Dlaczego długa spódnica jest tak funkcjonalna?

Długa forma tworzy wyraźną pionową linię, która może optycznie wydłużać sylwetkę i porządkować proporcje. Jednocześnie zapewnia dużą swobodę ruchów, szczególnie gdy materiał jest odpowiednio dobrany do fasonu.

W przeciwieństwie do bardziej okazjonalnych elementów długa spódnica może być łatwo odformalizowana. Wystarczy połączyć ją z prostym topem lub lekką koszulą, aby całość nabrała codziennego charakteru.

Z drugiej strony ten sam model zestawiony z elegancką bluzką może stać się częścią stylizacji odpowiedniej na bardziej uroczyste wyjście.

Jak dobrać długość do sylwetki?

Długa spódnica powinna kończyć się w miejscu, które nie utrudnia chodzenia i nie powoduje ciągłego poprawiania materiału. To szczególnie istotne przy fasonach sięgających blisko kostek.

Znaczenie ma również obuwie, które będzie najczęściej noszone do konkretnego modelu. Spódnica dobrana do płaskiego obuwia może układać się inaczej po założeniu butów z wyższą podeszwą lub obcasem.

Warto więc oceniać długość w kontekście całej stylizacji, a nie wyłącznie podczas przymierzania spódnicy samodzielnie.

Wysoki stan i proporcje

Modele z podwyższonym stanem pozwalają mocniej zaznaczyć talię i często dobrze współpracują z krótszymi lub wpuszczonymi górnymi częściami garderoby.

Takie rozwiązanie szczególnie dobrze sprawdza się przy bardziej obszernej spódnicy. Wyraźnie zaznaczona talia pomaga zachować proporcje i zapobiega optycznemu obciążeniu sylwetki.

Przy prostym fasonie można pozwolić sobie na większą swobodę w doborze góry.

Długa spódnica i elegancka bluzka

Jednym z najbardziej klasycznych połączeń jest zestawienie długiej spódnicy z bardziej dopracowaną górą. Luksusowe Bluzki damskie pozwalają nadać całości bardziej wyrafinowany charakter bez konieczności wprowadzania dużej liczby ozdób.

Przy spódnicy o większej objętości dobrze sprawdzi się prostsza bluzka, która nie będzie konkurować z linią dołu. Jeśli spódnica jest gładka i bardziej dopasowana, góra może mieć ciekawszą fakturę lub konstrukcję.

Kluczowa pozostaje równowaga pomiędzy oboma elementami.

Długa spódnica i bawełniana koszula

Bardziej codzienną interpretację można stworzyć za pomocą bawełnianych Koszul damskich.

Koszula może być wpuszczona w pas, noszona luźno albo częściowo zawiązana w talii. Każdy z tych sposobów daje inny efekt i pozwala dopasować stylizację do okazji.

W sezonie letnim koszulę można również wykorzystać jako lekką warstwę na topie, co dodatkowo zwiększa funkcjonalność całego zestawu.

Top jako letnia baza

Latem długa spódnica bardzo dobrze współpracuje z prostą, lekką górą. Eleganckie topy damskie na lato pozwalają zbudować stylizację przewiewną, ale nadal uporządkowaną.

Jeżeli spódnica jest wzorzysta lub ma ciekawą fakturę, minimalistyczny top będzie najlepszym tłem. Przy jednolitym dole można pozwolić sobie na nieco bardziej wyrazistą górę.

Wysoki stan i dobrze dobrana długość topu pomagają dodatkowo zaznaczyć talię.

Sweter i długa spódnica jesienią

Jesienią długą spódnicę można zestawić z wełnianymi swetrami damskimi, tworząc stylizację ciepłą, ale nadal lekką wizualnie.

Najlepiej sprawdza się balans objętości. Przy szerokiej spódnicy warto rozważyć bardziej dopasowany sweter albo model, którego dolna krawędź kończy się w okolicy talii.

Przy prostym fasonie spódnicy można pozwolić sobie na większą objętość góry i bardziej miękką linię.

Warstwowość w chłodniejsze dni

Długa spódnica dobrze reaguje na stylizacje warstwowe. Można połączyć ją z topem, koszulą i swetrem, a następnie dodać okrycie wierzchnie.

Najważniejsze jest stopniowanie grubości materiałów. Pierwsza warstwa powinna być najcieńsza, kolejne mogą odpowiadać za ciepło i strukturę.

Dzięki temu stylizacja pozostaje funkcjonalna i łatwo można ją dostosować do temperatury w ciągu dnia.

Długa spódnica z szeroką górą

Połączenie długiej spódnicy z luźną górą może wyglądać bardzo nowocześnie, ale wymaga szczególnej uwagi przy proporcjach.

Jeśli oba elementy są obszerne, warto zaznaczyć talię za pomocą sposobu noszenia swetra, koszuli albo odpowiedniej konstrukcji spódnicy.

Pomocne może być także częściowe wpuszczenie góry w pas. Dzięki temu sylwetka zachowuje wyraźny punkt podziału.

Spódnica i bluza w stylu miejskim

Długa spódnica nie musi być noszona wyłącznie z klasycznymi elementami. Można zestawić ją z eleganckimi bluzami damskimi z kapturem, tworząc nowoczesny kontrast między kobiecym dołem a bardziej casualową górą.

Taki zestaw dobrze wpisuje się w miejski styl smart casual. Najlepiej sprawdzają się bluzy o prostej konstrukcji i spokojnej kolorystyce.

Jeżeli spódnica ma dekoracyjny charakter, bluza powinna pozostać możliwie minimalistyczna.

Długa spódnica a eleganckie spodnie

W funkcjonalnej garderobie oba elementy mogą się uzupełniać. Wizytowe spodnie damskie sprawdzą się w sytuacjach wymagających bardziej strukturalnego dołu, natomiast długa spódnica pozwoli zachować podobny poziom elegancji przy bardziej miękkiej linii.

Dobrze, jeśli oba typy ubrań współpracują z tymi samymi bluzkami, koszulami i swetrami.

Dzięki temu liczba możliwych zestawów rośnie bez potrzeby rozbudowywania każdej kategorii garderoby osobno.

Długa spódnica i sukienka w jednej szafie

Długa spódnica daje większą swobodę łączenia góry, natomiast sukienka pozwala szybciej stworzyć gotowy zestaw. Oba rozwiązania mają więc inne zalety.

W szafie warto traktować je jako elementy uzupełniające, a nie konkurencyjne. Spódnica będzie lepsza wtedy, gdy potrzebna jest możliwość zmiany charakteru stylizacji. Sukienka sprawdzi się, gdy ważna jest prostota i jednolita forma.

Takie podejście pozwala świadomie budować różnorodność.

Jak dobrać materiał?

Materiał ma ogromny wpływ na sposób układania się długiej spódnicy. Lżejsze tkaniny tworzą bardziej płynną linię i dobrze sprawdzają się latem. Cięższe mogą lepiej utrzymywać strukturę i być praktyczniejsze w chłodniejszych miesiącach.

Ważne jest, aby materiał nie ograniczał ruchów i odpowiednio reagował podczas chodzenia.

Warto również zwrócić uwagę na podatność na zagniecenia, szczególnie jeśli spódnica ma być noszona podczas podróży lub przez wiele godzin.

Kolorystyka długiej spódnicy

Największą funkcjonalność dają kolory, które współpracują z dużą częścią garderoby. Czerń, beż, granat, szarość czy głębokie odcienie brązu można łatwo zestawiać z wieloma górnymi elementami.

Latem dobrze sprawdzają się również jaśniejsze tony, takie jak krem, écru czy delikatne pastele.

Wyrazisty kolor może być dobrym wyborem, jeśli spódnica ma pełnić funkcję głównego akcentu. Wtedy pozostałe elementy warto utrzymać w spokojniejszej palecie.

Wzór czy jednolity materiał?

Jednolita spódnica jest zazwyczaj łatwiejsza do stylizowania, szczególnie jeśli ma być częścią garderoby wykorzystywanej przez cały rok.

Wzór może jednak nadawać charakteru i ograniczać potrzebę stosowania dodatkowych ozdób.

Jeżeli wybierany jest bardziej wyrazisty deseń, warto sprawdzić, czy pasuje do kilku już posiadanych gór. To zwiększa prawdopodobieństwo częstego wykorzystania ubrania.

Długa spódnica do pracy

W wielu środowiskach długa spódnica może być ciekawą alternatywą dla klasycznych spodni.

Najlepiej sprawdzają się wtedy modele o spokojnym fasonie i materiale zachowującym odpowiednią strukturę. W połączeniu z koszulą lub elegancką bluzką tworzą zestaw profesjonalny, ale mniej przewidywalny niż klasyczny komplet.

Ważne jest, aby długość nie utrudniała poruszania się i dobrze współpracowała z obuwiem noszonym w ciągu dnia.

Długa spódnica podczas podróży

Odpowiednio dobrany model może być również praktycznym elementem garderoby wyjazdowej. Zapewnia swobodę ruchów, a jednocześnie pozwala łatwo zmienić charakter stylizacji.

W ciągu dnia można zestawić ją z prostym topem, wieczorem z elegancką bluzką, a podczas chłodniejszej pogody ze swetrem.

Dzięki temu jedna spódnica może zastąpić kilka różnych dolnych części garderoby.

Jak dobrać okrycie wierzchnie?

W chłodniejszych miesiącach ogromne znaczenie ma relacja pomiędzy długością spódnicy i okrycia. Przejściowe kurtki i płaszcze damskie pozwalają budować bardzo różne proporcje.

Krótka kurtka mocniej zaznacza talię i pozostawia spódnicę w pełni widoczną. Długi płaszcz tworzy bardziej jednolitą, pionową linię.

Oba rozwiązania mogą wyglądać dobrze. Wybór zależy od fasonu spódnicy oraz efektu, który ma zostać osiągnięty.

Obuwie a długość spódnicy

Chociaż spódnica pozostaje głównym elementem stylizacji, obuwie może mocno wpływać na jej proporcje. Długi fason wygląda inaczej z płaską podeszwą, inaczej z masywniejszym obuwiem, a jeszcze inaczej z bardziej smukłą linią buta.

Warto sprawdzić kilka wariantów przed ostatecznym doborem długości.

Szczególnie przy modelach sięgających blisko podłoża nawet niewielka zmiana wysokości obuwia może mieć znaczenie praktyczne.

Jak wykorzystać tę samą spódnicę przez cztery sezony?

Latem można zestawić ją z topem i lekką koszulą. Wiosną dodać kardigan lub cienki sweter. Jesienią połączyć z cieplejszą dzianiną i płaszczem. Zimą wykorzystać jako element bardziej rozbudowanej stylizacji warstwowej.

Kluczowe znaczenie ma sam materiał spódnicy. Jeśli jest skrajnie lekki lub bardzo gruby, naturalnie ogranicza sezonowość.

Model o umiarkowanej gramaturze daje największe możliwości całoroczne.

Jak uniknąć optycznego obciążenia sylwetki?

Przy długiej spódnicy szczególnie istotna jest ilość materiału. Bardzo szeroki fason może potrzebować spokojniejszej, dopasowanej góry.

Warto również zwrócić uwagę na umiejscowienie talii oraz długość okrycia wierzchniego.

Pionowe linie, jednolita kolorystyka i ograniczona liczba mocnych podziałów pomagają zachować lekkość całej stylizacji.

Pielęgnacja i przechowywanie

Sposób pielęgnacji należy zawsze dopasować do konkretnego materiału. Długa spódnica może być bardziej narażona na kontakt z podłożem, dlatego warto regularnie kontrolować jej dolną krawędź.

Przy przechowywaniu należy zadbać o to, aby materiał nie był długo zgnieciony. Niektóre fasony dobrze przechowuje się na odpowiednich wieszakach, inne można składać zgodnie z zaleceniami dotyczącymi tkaniny.

Dobra pielęgnacja pozwala dłużej zachować kształt i estetyczny wygląd ubrania.

Długa spódnica jako baza wielu stylów

Największą zaletą długiej spódnicy jest możliwość zmiany jej charakteru bez wymiany samego dołu. Z topem wygląda lekko, z koszulą bardziej klasycznie, ze swetrem sezonowo, a z bluzą nabiera miejskiego charakteru.

Dzięki temu jeden model może odpowiadać na bardzo różne potrzeby.

Eleganckie spódnice damskie długie warto więc traktować nie jako ubranie przeznaczone wyłącznie na specjalne okazje, lecz jako funkcjonalną część garderoby całorocznej. Odpowiednio dobrany fason, materiał i kolor pozwalają tworzyć stylizacje kobiece, nowoczesne i wygodne niezależnie od sezonu.

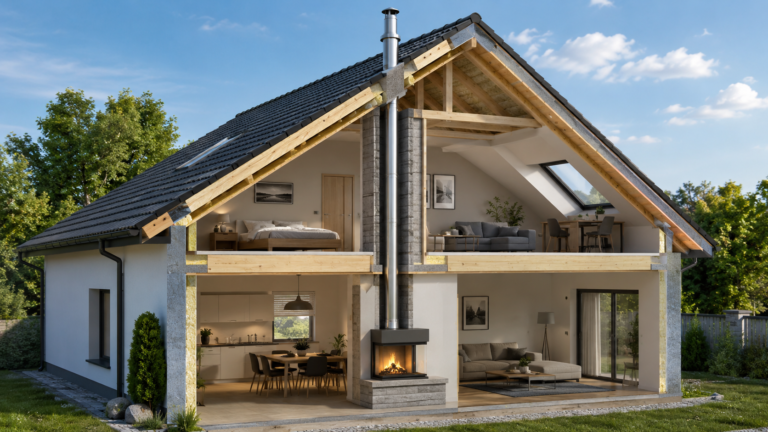
Poddasze użytkowe stawia przed instalacją kominową szczególne wymagania. Przewód przechodzi przez ogrzewane pomieszczenia, warstwy izolacyjne dachu i konstrukcję więźby, a jednocześnie nie powinien ograniczać ustawności wnętrza. Niewłaściwa lokalizacja może utrudnić rozmieszczenie ścian działowych, zabudowy meblowej, okien dachowych oraz instalacji prowadzonych w skosach.

Dobrze zaplanowany komin systemowy powinien zostać uwzględniony jeszcze przed określeniem ostatecznego układu poddasza. Najważniejsze jest zachowanie możliwie pionowego przebiegu, bezpiecznych odległości od elementów konstrukcyjnych oraz dostępu do miejsc wymagających kontroli.

Projekt nie może ograniczać się do zaznaczenia przewodu na rzucie parteru. Trzeba przeanalizować jego położenie na każdej kondygnacji, sposób przejścia przez strop, relację względem krokwi oraz miejsce wyprowadzenia ponad dach. Istotne są również temperatura powierzchni, rozszerzalność materiałów, izolacja akustyczna i możliwość wykonania estetycznej zabudowy.

Dlaczego lokalizację komina trzeba ustalić przed podziałem poddasza?

Położenie przewodu wpływa na układ pomieszczeń bardziej niż wiele innych instalacji. Komin jest elementem pionowym, którego nie można swobodnie przesuwać na każdej kondygnacji. Każda zmiana osi wymaga zastosowania dodatkowych kształtek, zwiększa opory przepływu oraz komplikuje montaż.

Najkorzystniejsza lokalizacja znajduje się zwykle w pobliżu urządzenia grzewczego, ale powinna być jednocześnie skoordynowana z układem poddasza. Przewód przechodzący przez środek sypialni może ograniczyć możliwość ustawienia łóżka lub szafy. Umieszczenie go w niewielkiej łazience może utrudniać wykonanie instalacji wodnej i zabudowy.

Dobrym rozwiązaniem jest prowadzenie komina przy ścianie działowej, w przestrzeni technicznej albo w miejscu, które można włączyć do zabudowy. Nie należy jednak wybierać lokalizacji wyłącznie na podstawie estetyki. Trzeba zachować dostęp do elementów przewidzianych do kontroli i nie doprowadzić do nadmiernego zbliżenia instalacji do materiałów wrażliwych na temperaturę.

Na etapie projektu warto zestawić rzuty wszystkich kondygnacji. Pozwala to sprawdzić, czy komin nie koliduje z belką stropową, podciągiem, schodami, krokwią lub oknem dachowym. Przesunięcie przewodu na papierze jest znacznie łatwiejsze niż późniejsza przebudowa konstrukcji.

Jak ograniczyć powierzchnię zajmowaną przez instalację?

Komin na poddaszu powinien zajmować możliwie mało miejsca, ale nie można zmniejszać jego obudowy kosztem bezpieczeństwa i dostępu serwisowego. Wymiary zabudowy wynikają z konstrukcji przewodu, wymaganych odległości oraz sposobu wykończenia.

Modułowy System kominowy pozwala dopasować przebieg instalacji do geometrii budynku, lecz każdy element musi zachować właściwości wymagane dla konkretnego urządzenia. Nie należy wybierać najmniejszego dostępnego przekroju tylko po to, aby uzyskać więcej miejsca w pomieszczeniu.

Najlepiej wykorzystać strefy, które i tak mają ograniczoną wartość użytkową. W pomieszczeniu ze skosami przewód można czasem poprowadzić w pobliżu niskiej części dachu, pod warunkiem zachowania prawidłowego przejścia przez konstrukcję. Trzeba jednak uważać, aby nie wydłużyć nadmiernie przyłącza lub nie wprowadzić niepotrzebnych zmian kierunku.

Przewód można również zintegrować z pionem instalacyjnym. W jednej zabudowie mogą znajdować się różne instalacje, ale nie oznacza to dowolnego prowadzenia ich bez zachowania odrębnych wymagań. Rury wodne, przewody elektryczne i kanały wentylacyjne nie powinny być układane przypadkowo bezpośrednio przy kominie.

Warto zaplanować ostateczne wymiary obudowy przed zamówieniem mebli na wymiar. Pozwala to uniknąć sytuacji, w której szafa blokuje dostęp do instalacji albo pozostawia trudną do wykorzystania szczelinę.

Jak bezpiecznie przeprowadzić komin przez drewnianą więźbę?

Więźba dachowa składa się z elementów nośnych, których nie można dowolnie wycinać ani przesuwać. Krokiew, jętka lub płatew znajdująca się na osi komina może wymusić zmianę lokalizacji albo wykonanie odpowiednio zaprojektowanej modyfikacji konstrukcji.

Najbezpieczniejsze rozwiązanie polega na ustaleniu położenia przewodu przed wykonaniem więźby. Konstruktor może wtedy rozplanować elementy tak, aby pozostawić wymagane miejsce na przejście i zachować ciągłość układu nośnego.

Nie należy samodzielnie podcinać krokwi, aby zrobić miejsce na komin. Nawet niewielka zmiana przekroju może wpływać na zdolność elementu do przenoszenia obciążeń. Ewentualne wymiany, podparcia lub wzmocnienia powinny wynikać z projektu konstrukcyjnego.

Istotne są materiały ukryte pod wykończeniem. W pobliżu przewodu mogą znajdować się drewniane łaty, folie, membrany, izolacja i płyty tworzące zabudowę poddasza. Każda warstwa musi zostać zakończona zgodnie z wymaganiami zastosowanego rozwiązania.

Przestrzeni wokół komina nie wolno wypełniać przypadkową pianą montażową lub materiałem dobranym wyłącznie ze względu na łatwość aplikacji. W miejscu przejścia występują inne warunki niż w typowej szczelinie budowlanej. Liczą się odporność na temperaturę, trwałość i możliwość pracy termicznej instalacji.

Jak wykonać szczelną izolację wokół przewodu?

Poddasze użytkowe wymaga zachowania ciągłości izolacji termicznej oraz warstwy ograniczającej przepływ pary wodnej. Komin przechodzący przez skos dachu przerywa te warstwy, dlatego miejsce przejścia musi zostać rozwiązane jako oddzielny detal techniczny.

Nieszczelność od strony pomieszczenia umożliwia przenikanie ciepłego i wilgotnego powietrza do konstrukcji. Po zetknięciu z chłodniejszymi elementami para wodna może się skraplać. Wilgoć pozostająca w izolacji obniża jej skuteczność i może negatywnie oddziaływać na drewno.

Uszczelnienie nie może jednak sztywno blokować przewodu. Elementy instalacji zmieniają wymiary podczas nagrzewania i chłodzenia. Połączenie powinno umożliwiać ich kontrolowany ruch, zachowując jednocześnie szczelność powietrzną.

Wokół komina należy również ograniczyć powstawanie mostka termicznego. Duża przerwa w izolacji może prowadzić do miejscowego wychłodzenia zabudowy. Objawem bywają chłodne powierzchnie, przebarwienia albo wilgoć pojawiająca się w okresie grzewczym.

Każda warstwa pełni odrębną funkcję. Materiał zapewniający szczelność powietrzną nie zastępuje ochrony przeciwpożarowej, a izolacja termiczna dachu nie musi być właściwa do bezpośredniego stosowania przy przewodzie spalinowym.

Czy komin może powodować hałas na poddaszu?

Instalacja kominowa zwykle nie jest kojarzona z problemami akustycznymi, jednak na poddaszu mogą być słyszalne odgłosy rozszerzania materiału, pracy urządzenia, przepływu spalin lub drgań przenoszonych przez mocowania.

Metalowe elementy zwiększają długość podczas nagrzewania. Jeżeli przewód został sztywno zablokowany w zabudowie, może okresowo wydawać trzaski. Odgłosy pojawiają się najczęściej przy rozpalaniu i wygaszaniu, gdy temperatura zmienia się stosunkowo szybko.

Źródłem hałasu może być także niewłaściwe mocowanie. Element poruszający się pod wpływem wiatru lub drgań urządzenia może ocierać o obudowę, strop albo konstrukcję dachu. Luźne obejmy nie zapewniają stabilności, natomiast nadmiernie sztywne połączenia utrudniają pracę termiczną.

Zabudowa powinna być wykonana w sposób ograniczający bezpośrednie przenoszenie drgań, ale nie może zasłaniać miejsc wymagających kontroli. Materiały wykończeniowe nie powinny opierać się bezpośrednio na elementach, które zmieniają położenie pod wpływem temperatury.

Warto również sprawdzić przyłącze urządzenia. Długi odcinek prowadzony przez pomieszczenie może przenosić dźwięki pracy paleniska i przepływu gazów. Najkorzystniejsza jest możliwie krótka, poprawnie podparta droga do pionu.

Jak wykorzystać stary komin podczas adaptacji poddasza?

Adaptacja nieużytkowego strychu często odbywa się w budynku posiadającym tradycyjny komin murowany. Przed wykonaniem ścian i zabudowy należy ocenić jego stan, szczelność oraz przydatność do dalszej eksploatacji.

Trzeba sprawdzić powierzchnię trzonu na całej wysokości poddasza. Pęknięcia, wykwity, przebarwienia i odpadający tynk mogą świadczyć o problemach wewnątrz kanału. Nie należy zakrywać takich miejsc płytami bez ustalenia przyczyny.

Jeżeli konstrukcja pozostaje stabilna, rozwiązaniem może być Wkład kominowy, tworzący nową drogę odprowadzania spalin wewnątrz istniejącego kanału. Dobór powinien uwzględniać rodzaj urządzenia, warunki pracy i rzeczywisty przebieg komina.

Przed montażem trzeba ocenić geometrię. Kanał może posiadać przesunięcia, zwężenia albo pozostałości zaprawy utrudniające wprowadzenie elementów. Konieczne jest także sprawdzenie miejsca połączenia z urządzeniem oraz dolnej części przeznaczonej do kontroli i czyszczenia.

Modernizację najlepiej przeprowadzić przed wykończeniem poddasza. Po wykonaniu ścian, sufitów i zabudowy dostęp do trzonu staje się znacznie trudniejszy. Wczesna ocena pozwala uniknąć rozbierania gotowych powierzchni.

Jak zaprojektować zabudowę komina na poddaszu?

Zabudowa powinna porządkować przestrzeń i chronić instalację, ale nie może być traktowana wyłącznie jako element dekoracyjny. Jej konstrukcja musi odpowiadać wymaganiom przewodu i materiałów zastosowanych w pomieszczeniu.

Najpierw trzeba ustalić docelowy wymiar oraz miejsca, które powinny pozostać dostępne. Nie wszystkie połączenia wymagają stałego widoku, jednak instalacja nie może zostać całkowicie zamknięta bez możliwości kontroli.

Materiały zabudowy powinny być dobrane do warunków występujących przy kominie. Znaczenie ma odporność na temperaturę, stabilność wymiarowa i sposób montażu. Stelaż nie powinien sztywno wiązać przewodu z płytami wykończeniowymi.

W sypialni komin można włączyć w zabudowę ściany, wnękę albo konstrukcję szafy, pod warunkiem pozostawienia wymaganej przestrzeni. Mebel nie może bezpośrednio przylegać do elementów instalacji ani blokować dostępu.

W łazience trzeba dodatkowo uwzględnić wilgotność oraz przebieg instalacji wodnej. Nie należy prowadzić przewodów w miejscach, w których ewentualny przeciek mógłby pozostać niewidoczny przy rozgrzanym kominie.

Zabudowę warto zaprojektować tak, aby ewentualna kontrola nie wymagała niszczenia całej ściany. Zdejmowany panel lub wydzielona strefa techniczna znacznie ułatwiają późniejszą obsługę.

Jak ustalić wysokość zakończenia nad dachem?

Położenie wylotu wpływa na warunki odprowadzania spalin. Na poddaszu użytkowym komin często przechodzi przez połać w miejscu wynikającym z układu pomieszczeń, które nie zawsze jest jednocześnie najbardziej korzystne aerodynamicznie.

Powietrze opływające dach tworzy strefy o różnym ciśnieniu. Wylot położony nisko przy połaci, za kalenicą albo obok wyższego elementu może być narażony na zawirowania. Problem może występować tylko podczas określonego kierunku wiatru.

Właściwie dobrane przedłużenie komina pozwala w niektórych przypadkach przenieść zakończenie do korzystniejszej strefy. Zmiana wymaga jednak sprawdzenia stabilności, sposobu mocowania i właściwości termicznych dodatkowego odcinka.

Nieizolowana końcówka może szybko wychładzać spaliny i zwiększać ilość kondensatu. Wyższy przewód jest również bardziej obciążony przez wiatr, szczególnie gdy znaczna część znajduje się ponad ostatnim punktem stabilizacji.

Zwiększenie wysokości nie powinno zastępować diagnozy. Słaby ciąg może wynikać z niedrożności, niewłaściwego przekroju, nieszczelności albo braku powietrza do spalania.

Jakich błędów unikać przy prowadzeniu komina przez poddasze?

Pierwszym błędem jest ustalanie lokalizacji dopiero po wykonaniu stropu i więźby. Prowadzi to do kolizji konstrukcyjnych i stosowania niepotrzebnych zmian kierunku.

Drugim problemem jest zabudowanie komina bez wcześniejszej kontroli jego stanu. Dotyczy to szczególnie starszych przewodów murowanych. Po zamknięciu trzonu ślady wilgoci lub pęknięcia przestają być widoczne.

Nieprawidłowe jest także maksymalne zmniejszanie obudowy. Brak wymaganej przestrzeni może powodować przegrzewanie sąsiednich materiałów oraz blokować ruch termiczny instalacji.

Błędem jest prowadzenie przewodów elektrycznych, rur wodnych i innych instalacji bezpośrednio przy kominie bez zaplanowania ich wzajemnego położenia. Każdy system wymaga własnej przestrzeni i możliwości serwisowania.

Częstym problemem jest sztywne połączenie zabudowy z przewodem. Zmiany temperatury mogą powodować pęknięcia płyt, trzaski oraz uszkodzenia warstw uszczelniających.

Nie należy również blokować dojścia na dach przez nieprzemyślany układ okien, paneli fotowoltaicznych lub elementów komunikacji. Zakończenie komina i obróbki wymagają okresowej oceny.

Jak zaplanować instalację na wiele lat?

Pierwszym etapem jest określenie źródła ciepła, rodzaju paliwa oraz wymagań dotyczących przewodu. Na tej podstawie dobiera się średnicę, materiał i konstrukcję instalacji.

Następnie należy zestawić położenie komina z rzutami wszystkich kondygnacji. Trzeba sprawdzić relację względem urządzenia, ścian, schodów, stropu, więźby i planowanego układu poddasza.

Kolejny krok obejmuje zaprojektowanie przejść przez strop i dach. Należy osobno rozwiązać podparcie, bezpieczeństwo termiczne, szczelność powietrzną, izolację oraz ochronę przed wodą opadową.

Trzeba także określić sposób wykonania zabudowy. Powinna być estetyczna, ale jednocześnie umożliwiać kontrolę i niezależną pracę przewodu podczas zmian temperatury.

Na końcu warto skoordynować instalację z fotowoltaiką, oknami dachowymi, wentylacją i komunikacją serwisową. Pozwala to zachować dostęp i uniknąć kolizji po zakończeniu budowy.

Dobrze poprowadzony komin nie musi ograniczać funkcjonalności poddasza. Warunkiem jest uwzględnienie go na wczesnym etapie projektu oraz potraktowanie jako elementu konstrukcyjno-instalacyjnego, który współpracuje z całym budynkiem.

Profilaktyka zdrowotna przynosi najlepsze efekty wtedy, gdy jest zaplanowana, a nie realizowana przypadkowo. Niestety wiele osób przypomina sobie o badaniach dopiero po pojawieniu się objawów lub wtedy, gdy od ostatniej kontroli minęło kilka lat. W uporządkowaniu regularnej opieki zdrowotnej pomagają Prywatne Pakiety Medyczne Getmed, które ułatwiają korzystanie z konsultacji oraz diagnostyki.

Dobrze zaplanowana profilaktyka pozwala szybciej reagować na zmiany i daje większą kontrolę nad własnym zdrowiem.

Dlaczego warto planować badania?

Większość ważnych spraw zapisujemy w kalendarzu.

Dotyczy to spotkań zawodowych, urlopów czy przeglądów samochodu.

Podobne podejście warto zastosować również do zdrowia, ponieważ regularność jest jednym z najważniejszych elementów skutecznej profilaktyki.

Profilaktyka nie powinna zależeć od wolnego czasu

Częstym błędem jest wykonywanie badań wyłącznie wtedy, gdy akurat mamy mniej obowiązków.

W praktyce taki moment często nie nadchodzi.

Znacznie lepszym rozwiązaniem jest traktowanie profilaktyki jako stałego elementu planu na cały rok.

Regularne konsultacje zwiększają bezpieczeństwo

Kontakt z lekarzem nie musi oznaczać wyłącznie leczenia.

Konsultacje kontrolne pozwalają ocenić stan zdrowia, omówić wyniki badań oraz zdecydować, czy potrzebne są kolejne działania.

To pomaga podejmować świadome decyzje.

Łatwiejszy dostęp ułatwia realizację planu

Nawet najlepszy plan będzie trudny do zrealizowania, jeśli organizacja wizyt zajmuje dużo czasu.

Prywatne pakiety medyczne pomagają ograniczyć bariery organizacyjne i ułatwiają regularne korzystanie z opieki zdrowotnej.

To zwiększa szansę na utrzymanie systematyczności.

Zdrowie warto monitorować przez cały rok

Organizm zmienia się niezależnie od pory roku.

Dlatego profilaktyka nie powinna ograniczać się do jednorazowych badań wykonywanych raz na kilka lat.

Regularna kontrola pozwala wcześniej zauważyć niepokojące sygnały.

Mniej przypadkowych decyzji

Osoby posiadające plan profilaktyki rzadziej podejmują decyzje pod wpływem stresu.

Większość badań wykonywana jest zgodnie z ustalonym harmonogramem, a nie dopiero wtedy, gdy pojawia się problem.

To zwiększa komfort i poczucie kontroli.

Długoterminowe korzyści z systematyczności

Każda regularnie wykonana kontrola dostarcza nowych informacji o stanie organizmu.

Z czasem tworzy się pełniejszy obraz zdrowia, który ułatwia podejmowanie kolejnych decyzji.

To jedna z największych zalet dobrze zaplanowanej profilaktyki.

Prywatne pakiety medyczne jako wsparcie planowania zdrowia

Skuteczna profilaktyka zaczyna się od dobrego planu i możliwości jego realizacji.

Prywatne pakiety medyczne pomagają łatwiej organizować konsultacje, wykonywać badania oraz utrzymywać regularny kontakt z lekarzami.

Dzięki temu dbanie o zdrowie staje się bardziej systematyczne, przewidywalne i łatwiejsze do pogodzenia z codziennymi obowiązkami.

Problemy z internetem rzadko kojarzone są z zasilaniem urządzeń sieciowych. Tymczasem router, jako centralny punkt domowej sieci, wymaga stabilnego źródła energii. Pojawia się więc pytanie, czy słaby lub niestabilny zasilacz może wpływać na jakość internetu i powodować spadki wydajności.

W praktyce jest to czynnik często pomijany, a mający realne znaczenie.

Stabilność napięcia a działanie routera

Router działa nieprzerwanie przez długi czas i jest wrażliwy na wahania napięcia. Nawet przy najlepszy internet światłowodowy niestabilne zasilanie może powodować spadki wydajności.

Objawia się to resetami, chwilowymi przerwami lub obniżeniem jakości połączenia.

Wydajność sprzętu a jakość zasilania

Słaby zasilacz może nie dostarczać wystarczającej mocy przy większym obciążeniu. Analizując porównanie ofert internetu światłowodowego, warto pamiętać, że router musi obsłużyć wiele jednoczesnych połączeń.

Niewystarczające zasilanie może ograniczać jego możliwości.

Lokalizacja i warunki pracy

Warunki, w jakich pracuje router, również mają znaczenie. Aby sprawdzić dostępne technologie, można skorzystać z porównywarki internetu światłowodowego, jednak równie ważne jest środowisko pracy urządzenia.

Wysoka temperatura i słaba wentylacja mogą dodatkowo pogarszać stabilność działania.

Czy niższy pakiet zwiększa wpływ problemu

Wpływ zasilania jest niezależny od wybranego pakietu. Nawet najtańszy internet światłowodowy może działać stabilnie przy odpowiednim zasilaniu.

Problemy wynikają z jakości sprzętu, a nie parametrów oferty.

Internet mobilny a zasilanie routera

W przypadku internetu mobilnego router często pełni funkcję modemu i punktu dostępowego jednocześnie. Najtańszy internet mobilny bez limitu może działać niestabilnie, jeśli urządzenie nie otrzymuje odpowiedniej ilości energii.

Zasilanie ma bezpośredni wpływ na jakość sygnału.

Streaming i stabilność działania

Oglądanie wideo wymaga ciągłego i stabilnego transferu danych. Najlepsza płatna telewizja intrnetowa online może działać mniej płynnie, jeśli router doświadcza chwilowych spadków wydajności.

Problemy z zasilaniem mogą powodować buforowanie i przerwy.

Liczba urządzeń i obciążenie routera

Każde dodatkowe urządzenie zwiększa zapotrzebowanie na zasoby routera. Ranking abonamentów telefonicznych komórkowych pokazuje rosnącą liczbę aktywnych połączeń.

Podobnie ranking abonamentów komórkowych wskazuje na zwiększające się obciążenie sieci.

Przy dużym obciążeniu stabilne zasilanie jest kluczowe.

Pakiety usług i wspólna infrastruktura

W domach korzystających z pakietów obejmujących różne usługi jedno łącze obsługuje wiele typów transmisji. Telewizja i internet najlepsza oferta wymaga stabilnej pracy routera.

Problemy z zasilaniem mogą wpływać na cały system.

Jak zadbać o stabilne zasilanie routera

Warto korzystać z oryginalnych zasilaczy oraz unikać tanich zamienników. W analizie dostępnych opcji pomocna jest Panwybierak porównywarka ofert internetu, jednak równie ważne jest dbanie o sprzęt.

Internet może zwalniać przez słaby zasilacz routera, ponieważ wpływa on na stabilność i wydajność urządzenia. Odpowiednie zasilanie to fundament prawidłowego działania całej sieci domowej.

Rozwój technologii 5G sprawił, że internet mobilny przestał być traktowany wyłącznie jako rozwiązanie tymczasowe. Coraz więcej użytkowników rozważa go jako główne łącze domowe. Wysokie prędkości deklarowane w sieciach nowej generacji budzą pytanie, czy 5G jest w stanie realnie zastąpić światłowód w codziennym użytkowaniu.

Odpowiedź zależy od kilku czynników: lokalizacji, stabilności sygnału, liczby użytkowników w domu oraz charakteru aktywności online.

Stabilność a zmienność warunków radiowych

Największą różnicą pomiędzy światłowodem a 5G jest przewidywalność działania. Światłowód zapewnia stałą jakość transmisji niezależnie od pory dnia i obciążenia sieci. Stabilny najlepszy internet światłowodowy oferuje niskie opóźnienia i odporność na zakłócenia.

Internet 5G jest natomiast bardziej zależny od warunków radiowych, odległości od nadajnika oraz liczby użytkowników korzystających z sieci w danym momencie.

Prędkość maksymalna a prędkość realna

W ofertach 5G często pojawiają się bardzo wysokie wartości transferu. W praktyce rzeczywiste prędkości mogą się zmieniać w ciągu dnia. Analizując porównanie ofert internetu światłowodowego, widać, że światłowód zapewnia bardziej powtarzalne parametry.

W przypadku 5G różnice między maksymalną a realną prędkością bywają większe.

Lokalizacja jako czynnik decydujący

Jakość internetu 5G w ogromnym stopniu zależy od lokalizacji. W centrum dużego miasta z dobrą infrastrukturą mobilną łącze może działać bardzo stabilnie. Na obrzeżach lub w budynkach o grubych ścianach sygnał może być osłabiony.

Dlatego przed wyborem warto sprawdzić dostępne technologie w danej lokalizacji poprzez porównywarkę internetu światłowodowego, aby ocenić, czy światłowód jest dostępny jako alternatywa.

Koszt efektywności rozwiązania

W wielu przypadkach dobrze dobrany najtańszy internet światłowodowy zapewnia większą stabilność niż łącze mobilne w podobnym przedziale cenowym.

Z kolei najtańszy internet mobilny bez limitu może być atrakcyjną opcją tam, gdzie infrastruktura kablowa jest niedostępna lub trudna do instalacji.

Streaming i gry online

Usługi streamingowe i gry online są szczególnie wrażliwe na wahania jakości połączenia. Najlepsza płatna telewizja intrnetowa online wymaga stabilnego transferu danych, a krótkie spadki jakości mogą powodować buforowanie.

Światłowód w tym zakresie zapewnia większą przewidywalność niż 5G, zwłaszcza w godzinach szczytu.

Urządzenia mobilne i obciążenie sieci

Współczesne gospodarstwa domowe korzystają z wielu urządzeń jednocześnie. Analiza rankingu abonamentów telefonicznych komórkowych pokazuje, jak intensywnie rośnie wykorzystanie transmisji danych.

Podobnie ranking abonamentów komórkowych uświadamia skalę ruchu generowanego przez użytkowników mobilnych, co bezpośrednio wpływa na obciążenie nadajników 5G.

Pakiety usług a łącze mobilne

W przypadku pakietów łączących kilka usług jedno łącze obsługuje internet i telewizję. Telewizja i internet najlepsza oferta w połączeniu ze światłowodem zapewnia stabilność nawet przy dużym obciążeniu.

Internet 5G może pełnić rolę głównego łącza, jednak w domach z intensywnym korzystaniem z wielu usług jednocześnie światłowód bywa bezpieczniejszym wyborem.

Elastyczność jako przewaga 5G

Jedną z największych zalet internetu mobilnego jest elastyczność. Brak konieczności instalacji przewodów sprawia, że 5G może być szybciej uruchomione i łatwiej przenoszone między lokalizacjami.

W tym kontekście Panwybierak porównywarka ofert internetu pozwala zestawić dostępne technologie i ocenić, która z nich lepiej odpowiada indywidualnym potrzebom.

Internet 5G może w wielu sytuacjach zastąpić światłowód, szczególnie tam, gdzie infrastruktura kablowa jest ograniczona. Jednak pod względem stabilności i przewidywalności działania światłowód wciąż pozostaje najbardziej niezawodnym rozwiązaniem dla domowego internetu.

Dobór właściwej polisy komunikacyjnej nie jest procesem przypadkowym. Wiek kierowcy i wartość auta należą do dwóch najważniejszych czynników, które realnie wpływają na sposób interpretacji ryzyka oraz konstrukcję ochrony. Zależność pomiędzy doświadczeniem użytkownika pojazdu a parametrami technicznymi samochodu tworzy fundament dla odpowiedzialnej i dopasowanej decyzji.

Wielu kierowców instynktownie szuka uniwersalnych rozwiązań, jednak w praktyce nie istnieje jedna idealna polisa dla wszystkich. Inny profil ochrony odpowiada młodemu kierowcy poruszającemu się nowym pojazdem, a inny doświadczonemu użytkownikowi auta o większym stopniu eksploatacji. Kluczem jest zrozumienie zależności między wiekiem kierowcy a realną wartością samochodu.

Wiek kierowcy jako fundament profilu ryzyka

Wiek kierowcy nie jest jedynie metryką statystyczną. To odzwierciedlenie etapu życiowego, stylu jazdy, poziomu dojrzałości decyzyjnej oraz sposobu reagowania na sytuacje drogowe. Młodsi kierowcy częściej charakteryzują się dynamicznym stylem jazdy i większą skłonnością do ryzyka, co bezpośrednio wpływa na konstrukcję ochrony.

Z kolei kierowcy dojrzalsi statystycznie częściej prowadzą w sposób przewidywalny, spokojny i uporządkowany. Nie jest to reguła absolutna, lecz wyraźny trend, który znajduje swoje odzwierciedlenie w analizie profilu ryzyka.

Doświadczenie drogowe a wiek biologiczny

Wiek biologiczny nie zawsze jest równoznaczny z doświadczeniem drogowym. Istnieją kierowcy młodzi wiekiem, lecz posiadający już długi staż za kierownicą, jak i osoby starsze, które dopiero rozpoczynają regularne użytkowanie pojazdu.

Systemy analityczne biorą pod uwagę realne zachowania na drodze, a nie wyłącznie samą metrykę wieku. Dlatego dopasowanie polisy powinno opierać się na faktycznym profilu użytkowania auta, a nie tylko na cyfrach w dowodzie osobistym.

Wartość auta jako drugi filar ochrony

Drugim filarem doboru polisy jest aktualna wartość pojazdu. Samochody nowe, o wysokiej wartości rynkowej, charakteryzują się inną strukturą ryzyka niż pojazdy starsze, o ustabilizowanym poziomie eksploatacji.

Wartość auta wpływa nie tylko na sposób zabezpieczenia interesów właściciela, ale także na konstrukcję odpowiedzialności związanej z potencjalnymi zdarzeniami drogowymi. Im wyższa wartość pojazdu, tym większa waga precyzyjnego dopasowania ochrony.

Relacja między wiekiem kierowcy a wartością pojazdu

Największe wyzwania w doborze polisy pojawiają się na styku młodego wieku kierowcy i wysokiej wartości auta. Taka kombinacja generuje podwyższony poziom zmienności profilu ryzyka. Dynamiczny styl jazdy połączony z nowoczesnym, wartościowym pojazdem wymaga szczególnie przemyślanej konstrukcji ochrony.

W przypadku doświadczonych kierowców korzystających z aut o dużej wartości profil ryzyka bywa stabilniejszy, co pozwala na bardziej przewidywalne zarządzanie ochroną.

Jak interpretować ochronę w kontekście wieku

Dobór ochrony nie powinien polegać na mechanicznej klasyfikacji według wieku. Znacznie ważniejsze są rzeczywiste zachowania drogowe, sposób eksploatacji pojazdu oraz przewidywalność stylu jazdy.

Młodszy kierowca, który prowadzi spokojnie, regularnie porusza się po tych samych trasach i utrzymuje wysoką powtarzalność zachowań, może być postrzegany jako użytkownik stabilniejszy niż starsza osoba poruszająca się w sposób impulsywny.

Znaczenie wartości pojazdu przy wyborze zakresu ochrony

Wartość pojazdu stanowi punkt odniesienia dla zakresu zabezpieczenia interesów właściciela. Nowe auta charakteryzują się inną strukturą ryzyka niż pojazdy kilkunastoletnie. Inna jest również percepcja potencjalnych strat wynikających z uszkodzeń czy zdarzeń losowych.

Dobór ochrony powinien uwzględniać nie tylko aktualną wartość rynkową auta, lecz także jego podatność na uszkodzenia wynikającą z konstrukcji oraz zastosowanych technologii.

Styl jazdy jako element łączący oba parametry

Styl jazdy pełni funkcję pomostu pomiędzy wiekiem kierowcy a wartością pojazdu. To właśnie zachowanie na drodze determinuje realny poziom ryzyka, niezależnie od metryki wieku oraz wartości samochodu.

Spokojny, przewidywalny styl jazdy stabilizuje profil nawet w przypadku młodych kierowców i nowych aut. Z kolei impulsywność zwiększa zmienność ryzyka niezależnie od doświadczenia i klasy pojazdu.

Świadomość użytkownika jako kluczowy czynnik bezpieczeństwa

Dobór polisy nie powinien bazować wyłącznie na parametrach technicznych. Świadomość użytkownika, rozumienie mechanizmów odpowiedzialności oraz konsekwencji zdarzeń drogowych mają ogromne znaczenie dla faktycznej skuteczności ochrony.

Kierowca, który świadomie analizuje swoje potrzeby oraz ograniczenia, podejmuje decyzje nie tylko bardziej racjonalne, ale także długofalowo korzystniejsze z punktu widzenia bezpieczeństwa.

Znaczenie narzędzi analitycznych w doborze polisy

W praktyce jednym z najskuteczniejszych sposobów weryfikacji dopasowania ochrony do wieku kierowcy i wartości auta jest analiza parametrów w narzędziach symulacyjnych. Umożliwia to obserwację, jak zmiana konkretnych danych wpływa na profil ochrony. Taką możliwość daje Kalkulator OC AC Beesafe, który pozwala zobaczyć zależności pomiędzy parametrami użytkownika a konstrukcją polisy.

Dzięki temu możliwe jest świadome podejmowanie decyzji w oparciu o rzeczywiste zależności, a nie domysły.

Ochrona jako system zabezpieczenia odpowiedzialności

W kontekście wieku kierowcy i wartości auta szczególnego znaczenia nabiera zakres odpowiedzialności związanej z użytkowaniem pojazdu. Zasady tej odpowiedzialności opisuje szczegółowo materiał Ubezpieczenie samochodu Beesafe, który wyjaśnia mechanizmy funkcjonowania ochrony komunikacyjnej.

Świadomość tych zasad pozwala lepiej zrozumieć, jak dobór parametrów wpływa na realną odpowiedzialność kierowcy.

Wartość auta a długofalowe zarządzanie ochroną

Wartość pojazdu nie jest wartością stałą. Każdy rok użytkowania, każdy przebieg oraz każda zmiana stanu technicznego modyfikują realną wartość auta. Wraz z tymi zmianami powinna zmieniać się również konstrukcja ochrony.

Regularna weryfikacja wartości pojazdu pozwala zachować spójność pomiędzy realnym stanem auta a zakresem jego zabezpieczenia.

Wiek kierowcy a zmiany stylu jazdy w czasie

Styl jazdy nie jest cechą niezmienną. Z wiekiem zmienia się percepcja ryzyka, refleks, sposób podejmowania decyzji oraz ogólne podejście do prowadzenia pojazdu. Młodzieńcza impulsywność często ustępuje większej rozwadze i przewidywalności.

Proces ten przebiega indywidualnie, dlatego każda zmiana stylu jazdy powinna skłaniać do ponownej analizy dopasowania polisy.

Jak uniknąć niedopasowania ochrony do etapu życia

Jednym z najczęstszych błędów jest utrzymywanie tej samej konstrukcji ochrony mimo znaczących zmian w życiu kierowcy. Zmiana pracy, przeprowadzka, inne trasy, zmiana intensywności użytkowania pojazdu czy zmiana auta powinny automatycznie skłaniać do ponownej analizy profilu ochrony.

Dopasowanie polisy do wieku i wartości auta jest procesem dynamicznym, a nie jednorazową decyzją.

Dojrzałość decyzyjna a wybór ochrony

Dojrzałość decyzyjna rośnie wraz z doświadczeniem i świadomością konsekwencji zdarzeń drogowych. Kierowcy, którzy przeszli już przez różne sytuacje drogowe, często podejmują bardziej wyważone decyzje dotyczące zakresu ochrony.

To kolejny argument za tym, że wiek kierowcy należy interpretować w kontekście doświadczeń, a nie wyłącznie na podstawie metryki.

Młody kierowca i samochód o wysokiej wartości

Taka kombinacja wymaga szczególnej ostrożności przy doborze polisy. Wysoka wartość auta zwiększa potencjalne konsekwencje każdej kolizji, a młody wiek kierowcy zwiększa zmienność profilu zachowań.

W takiej sytuacji kluczowa jest nie tylko analiza parametrów technicznych, ale przede wszystkim długofalowa obserwacja stylu jazdy.

Doświadczony kierowca i starszy samochód

W przypadku doświadczonego kierowcy korzystającego z pojazdu o ustabilizowanej wartości profil ryzyka bywa bardziej przewidywalny. Taka konfiguracja sprzyja stabilnemu zarządzaniu ochroną i jej dostosowaniu do realnych potrzeb.

Ważne jest jednak, aby nie ignorować zmian technicznych pojazdu, które również wpływają na poziom bezpieczeństwa.

Znaczenie regularnej aktualizacji danych

Każda zmiana dotycząca pojazdu lub kierowcy powinna być odzwierciedlona w analizie profilu ochrony. Brak aktualnych danych prowadzi do niedopasowania polisy do realnej sytuacji użytkownika.

Regularna aktualizacja informacji jest jednym z podstawowych elementów odpowiedzialnego zarządzania ochroną komunikacyjną.

Tanie OC a wiek kierowcy

Wielu młodych kierowców zakłada, że ich wiek automatycznie przekreśla możliwość uzyskania korzystnego wyniku OC. W rzeczywistości kluczowe znaczenie mają zachowania drogowe, a nie sam wiek. Przykładem narzędzia pokazującego dostępne opcje jest Najtańsze ubezpieczenie oc Beesafe, które obrazuje, jak różne profile kierowców wpływają na wynik analizy.

To pokazuje, że nawet młody kierowca, przy stabilnym stylu jazdy, może utrzymywać korzystny profil ochrony.

Wartość auta a psychologia użytkownika

Nowe i wartościowe pojazdy często skłaniają kierowców do ostrożniejszego stylu jazdy. Świadomość potencjalnych konsekwencji finansowych uszkodzeń sprzyja spokojniejszemu prowadzeniu i większej rozwadze na drodze.

Z kolei starsze pojazdy bywają traktowane mniej ostrożnie, co również wpływa na profil ryzyka.

Dopasowanie ochrony jako proces ciągły

Dobór polisy do wieku kierowcy i wartości auta nie jest decyzją podejmowaną raz na zawsze. To proces wymagający regularnej analizy, świadomości zmian oraz bieżącego dostosowywania parametrów ochrony do aktualnego profilu użytkownika.

Brak elastyczności w tym zakresie prowadzi do niedopasowania ochrony do rzeczywistych potrzeb.

Odpowiedzialność jako wspólny mianownik

Niezależnie od wieku kierowcy i wartości pojazdu, wspólnym mianownikiem skutecznej ochrony jest odpowiedzialność. Odpowiedzialność przejawia się w stylu jazdy, podejściu do bezpieczeństwa oraz świadomym zarządzaniu profilem ochrony.

To właśnie odpowiedzialność decyduje o rzeczywistej jakości zabezpieczenia na drodze.

Jak interpretować wiek kierowcy w kontekście ochrony

Wiek powinien być traktowany jako jeden z wielu parametrów, a nie jako czynnik decydujący. Znacznie większe znaczenie mają: przewidywalność, powtarzalność zachowań, styl jazdy oraz sposób użytkowania pojazdu.

Dzięki temu możliwe jest uniknięcie stereotypowego myślenia i bardziej precyzyjne dopasowanie polisy.

Znaczenie wartości auta w długim okresie

Wartość pojazdu maleje wraz z czasem, co naturalnie wpływa na sposób doboru ochrony. Polisa dobrana do nowego auta po kilku latach użytkowania może nie odpowiadać już realnym potrzebom właściciela.

Dlatego właśnie wartość auta powinna być regularnie weryfikowana i uwzględniana przy aktualizacji ochrony.

Świadome decyzje jako fundament bezpieczeństwa

Dobór polisy do wieku kierowcy i wartości auta nie powinien być decyzją automatyczną. To proces wymagający analizy, refleksji i świadomości konsekwencji.

Świady kierowca rozumie, że ochrona komunikacyjna nie jest formalnością, lecz elementem realnego bezpieczeństwa jego i innych uczestników ruchu.

Jak dobrać polisę w praktyce

Praktyczne dopasowanie polisy polega na zderzeniu trzech elementów: wieku kierowcy, realnej wartości pojazdu oraz aktualnego stylu jazdy. Dopiero zestawienie tych trzech obszarów daje pełny obraz potrzeb w zakresie ochrony.

Każda zmiana w jednym z tych obszarów powinna skłaniać do ponownej analizy całości.

Równowaga pomiędzy wiekiem a wartością auta

Najlepsze dopasowanie polisy następuje wtedy, gdy wiek kierowcy, jego doświadczenie oraz wartość pojazdu pozostają w wzajemnej równowadze. Taka równowaga sprzyja stabilnemu profilowi ryzyka i długofalowemu bezpieczeństwu na drodze.

Brak tej równowagi zwiększa zmienność i utrudnia precyzyjne zarządzanie ochroną.

Jak dobrać polisę do wieku kierowcy i wartości auta

Dobór polisy do wieku kierowcy i wartości auta to proces wymagający świadomego podejścia, regularnej analizy oraz zrozumienia zależności pomiędzy stylem jazdy, doświadczeniem i konstrukcją pojazdu.

Najlepsza polisa to nie ta, która wydaje się najprostsza, lecz ta, która realnie odpowiada na potrzeby wynikające z indywidualnego profilu użytkownika i realnej wartości jego samochodu.

Wybór parasola ogrodowego coraz rzadziej sprowadza się wyłącznie do kwestii estetyki. W nowoczesnych aranżacjach tarasów i ogrodów parasol pełni funkcję użytkową, porządkującą przestrzeń i wpływającą na komfort przebywania w strefie relaksu. Jednym z najczęstszych dylematów jest decyzja pomiędzy parasolem okrągłym a prostokątnym. Choć oba rozwiązania mają swoje zalety, są sytuacje, w których parasol okrągły sprawdza się wyraźnie lepiej i zapewnia bardziej naturalną ochronę przed słońcem.

Aby świadomie podjąć decyzję, warto spojrzeć na parasol nie jako pojedynczy element wyposażenia, lecz jako część większej kompozycji, w której kluczowe znaczenie mają proporcje, układ mebli oraz sposób użytkowania przestrzeni.

Charakterystyka parasola okrągłego w aranżacji ogrodu

Parasol okrągły to forma klasyczna, która od lat obecna jest w ogrodach i na tarasach. Jego największą zaletą jest równomierne rozprowadzanie cienia wokół osi centralnej. Dzięki temu sprawdza się tam, gdzie strefa użytkowa ma symetryczny układ lub opiera się na jednym, centralnym punkcie.

W przeciwieństwie do parasoli prostokątnych, modele okrągłe nie narzucają wyraźnego kierunku wizualnego. Dobrze komponują się z przestrzeniami o miękkiej, bardziej organicznej formie, w których dominują zaokrąglone linie i naturalny rytm aranżacji.

Strefy jadalniane jako naturalne środowisko parasola okrągłego

Jednym z najczęstszych zastosowań parasola okrągłego są strefy jadalniane. Okrągły blat stołu oraz równomiernie rozmieszczone krzesła tworzą układ, który idealnie współgra z centralnie ustawioną czaszą parasola.

W takich aranżacjach parasol osłania wszystkich użytkowników w równym stopniu, niezależnie od miejsca siedzenia. Doskonałym przykładem takiego rozwiązania jest przestrzeń oparta na nowoczesnych meblach ogrodowych z okrągłym stołem, gdzie parasol okrągły wzmacnia symetrię i porządek wizualny całej strefy.

Ograniczona przestrzeń i mniejsze tarasy

Parasol okrągły bywa również lepszym wyborem na mniejszych tarasach i balkonach. Jego forma jest bardziej kompaktowa wizualnie, a brak ostrych krawędzi sprawia, że nie przytłacza przestrzeni.

W miejscach, gdzie liczy się każdy metr, okrągła czasza pozwala efektywnie wykorzystać dostępną powierzchnię cienia bez wrażenia nadmiaru. Jest to szczególnie istotne przy zestawach mebli o lżejszej formie, takich jak kompaktowy zestaw mebli ogrodowych do mniejszych przestrzeni, gdzie parasol powinien dopełniać aranżację, a nie dominować nad nią.

Naturalna rotacja cienia w ciągu dnia

Słońce zmienia swoje położenie, a cień w ogrodzie nieustannie się przemieszcza. Parasol okrągły, dzięki swojej geometrii, zapewnia bardziej płynne przejścia cienia w ciągu dnia. Nie tworzy ostrych granic światła i cienia, co zwiększa komfort przebywania w strefie relaksu.

W praktyce oznacza to mniejszą potrzebę regulowania parasola i przestawiania mebli. Jest to istotne szczególnie w przestrzeniach, gdzie relaks ma charakter swobodny, a użytkownicy często zmieniają pozycję w ciągu dnia.

Parasol okrągły a estetyka minimalistyczna

Choć minimalistyczne aranżacje często kojarzą się z prostymi, geometrycznymi formami, parasol okrągły może być w nich bardzo świadomym wyborem. Okrągła forma łagodzi surowość linii architektonicznych i wprowadza wizualną równowagę.

W połączeniu z jasnymi zestawami wypoczynkowymi, takimi jak biały zestaw mebli ogrodowych do nowoczesnego tarasu, parasol okrągły przełamuje monotonię prostych kształtów, nie zaburzając spójności aranżacji.

Gdy strefa relaksu nie ma wyraźnych granic

W ogrodach o swobodnym układzie, gdzie strefa relaksu płynnie przechodzi w część zieloną, parasol okrągły sprawdza się lepiej niż prostokątny. Jego forma nie wyznacza ostrych osi ani kierunków, dzięki czemu przestrzeń zachowuje naturalny charakter.

Takie rozwiązanie jest szczególnie korzystne przy zestawach wypoczynkowych ustawionych w luźnej konfiguracji, gdzie parasol ma pełnić rolę lekkiego zadaszenia, a nie architektonicznej dominanty.

Okrągły parasol w strefach wypoczynku przy basenie

Przy basenach i innych wodnych elementach ogrodu parasol okrągły często okazuje się bardziej funkcjonalny. Jego symetryczna forma pozwala na swobodne ustawienie leżaków wokół centralnego punktu cienia, bez konieczności precyzyjnego dopasowywania pozycji.

W takich miejscach liczy się elastyczność użytkowania oraz możliwość szybkiej adaptacji przestrzeni do aktualnych potrzeb, co parasol okrągły zapewnia w naturalny sposób.

Kontrast wobec parasola prostokątnego

Parasol prostokątny sprawdza się najlepiej w długich, linearno zorganizowanych przestrzeniach, takich jak tarasy przy elewacji budynku. Jeśli jednak strefa relaksu ma bardziej centralny lub wyspowy charakter, forma prostokątna może wyglądać zbyt technicznie.

Dla porównania, duży parasol ogrodowy prostokątny do rozległego tarasu doskonale osłania długie zestawy mebli ustawione równolegle do domu, natomiast w bardziej swobodnych aranżacjach okrągły model zachowuje lepsze proporcje wizualne.

Zestawy narożne i centralny punkt cienia

Choć narożniki ogrodowe często kojarzone są z parasolami prostokątnymi, w niektórych konfiguracjach parasol okrągły również znajduje swoje zastosowanie. Dzieje się tak wtedy, gdy narożnik pełni funkcję centralnego elementu ogrodu, a przestrzeń wokół niego jest otwarta.

W takich aranżacjach, jak narożny zestaw ogrodowy do strefy wypoczynku, okrągły parasol może stać się wizualnym zwornikiem całej kompozycji, szczególnie gdy ustawiony jest w osi narożnika.

Okrągły parasol a strefy grillowe

W strefach grillowych parasol okrągły bywa praktyczniejszy, gdy przestrzeń użytkowa skupia się wokół jednego punktu. Osłaniając zarówno stół, jak i część roboczą, tworzy bardziej elastyczne warunki do wspólnego spędzania czasu.

W ogrodach, gdzie strefa relaksu sąsiaduje z kuchnią plenerową lub nowoczesnymi grillami ogrodowymi, okrągła forma parasola pozwala uniknąć wizualnego konfliktu pomiędzy różnymi funkcjami przestrzeni.

Psychologia formy i komfort użytkowania

Okrągłe kształty są odbierane jako bardziej przyjazne i sprzyjające relaksowi. W kontekście ogrodu ma to realne znaczenie. Parasol okrągły podświadomie kojarzy się z naturalnością i spokojem, co wzmacnia funkcję wypoczynkową strefy.

W przeciwieństwie do ostrych krawędzi parasola prostokątnego, okrągła czasza nie dzieli przestrzeni, lecz ją scala, co szczególnie doceniają użytkownicy nastawieni na długotrwały, niespieszny wypoczynek.

Kiedy parasol okrągły staje się najlepszym wyborem

Parasol okrągły warto wybrać wtedy, gdy:

  • strefa użytkowa ma centralny lub symetryczny układ,
  • dominują okrągłe stoły i swobodnie rozmieszczone siedziska,
  • przestrzeń jest ograniczona i wymaga wizualnej lekkości,
  • aranżacja ma naturalny lub miękki charakter,
  • zależy nam na płynnym, równomiernym cieniu w ciągu dnia.

Świadome dopasowanie kształtu parasola do charakteru ogrodu pozwala nie tylko poprawić komfort użytkowania, ale również wzmocnić spójność całej aranżacji. W wielu przypadkach to właśnie parasol okrągły okazuje się rozwiązaniem najbardziej intuicyjnym i funkcjonalnym.